


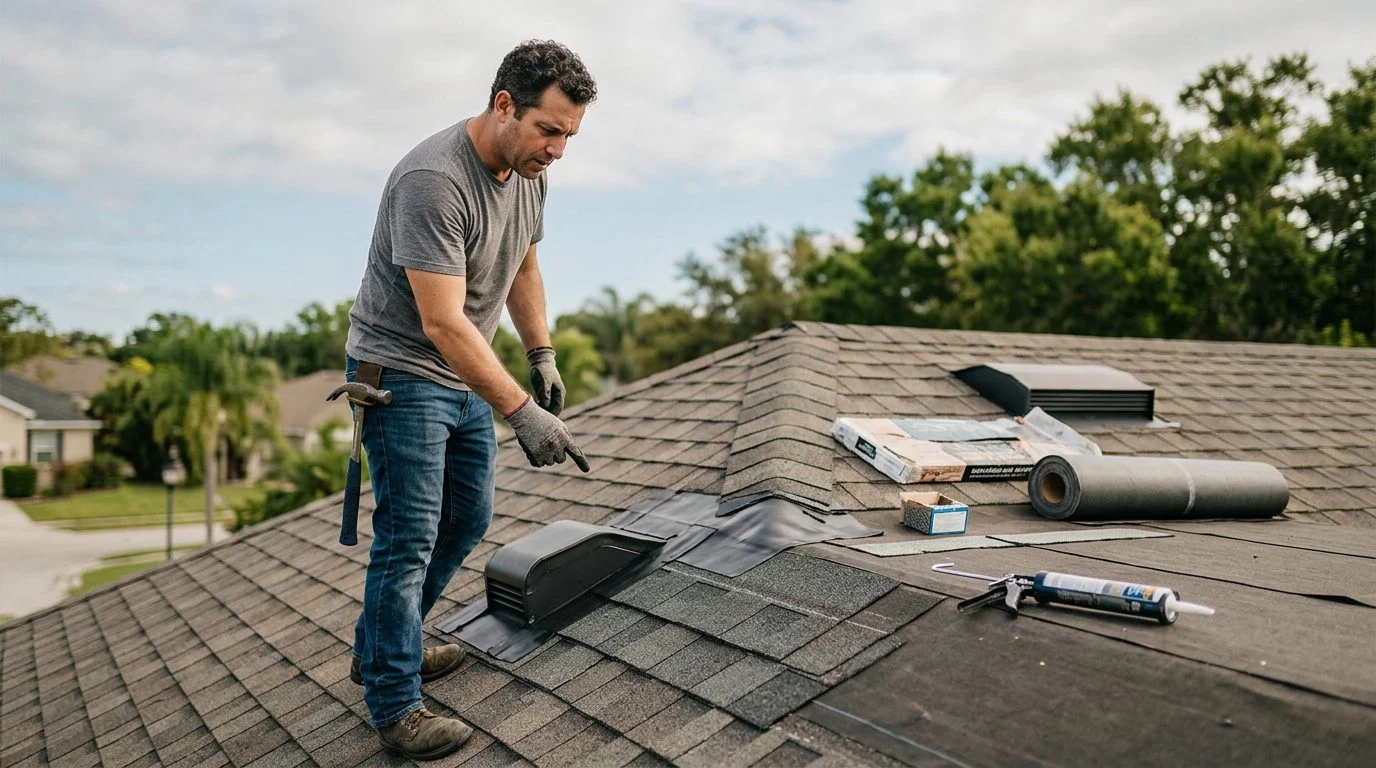
Reparación de techos · Sur de Florida
¿Qué hacer tras una tormenta si su techo sufrió daños?
Una guía clara para proteger su hogar después de una tormenta en Miami, Fort Lauderdale, West Palm Beach, Boca Raton, Naples, Fort Myers y Kendall.
Por Jonathan Rodriguez · Publicado 25 de octubre de 2026
Qué hacer después de que una tormenta dañe su techo en Florida
Después de que una tormenta dañe su techo, empiece por la seguridad. Luego documente los daños, revise su póliza y reporte el reclamo a su aseguradora dentro de los plazos que establece la ley de Florida. Las reparaciones vienen después de esos pasos, no antes.
Esta guía recorre ese orden para propietarios del sur de Florida, desde Miami y Fort Lauderdale hasta West Palm Beach, Naples y Fort Myers. Si usted está gestionando esto para un padre, un inquilino o una propiedad que administra, los mismos pasos aplican.
Si una tormenta dejó su techo dañado y no sabe por dónde empezar, nuestro equipo puede conversar con usted sobre los próximos pasos. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Empiece por la seguridad antes de inspeccionar cualquier cosa
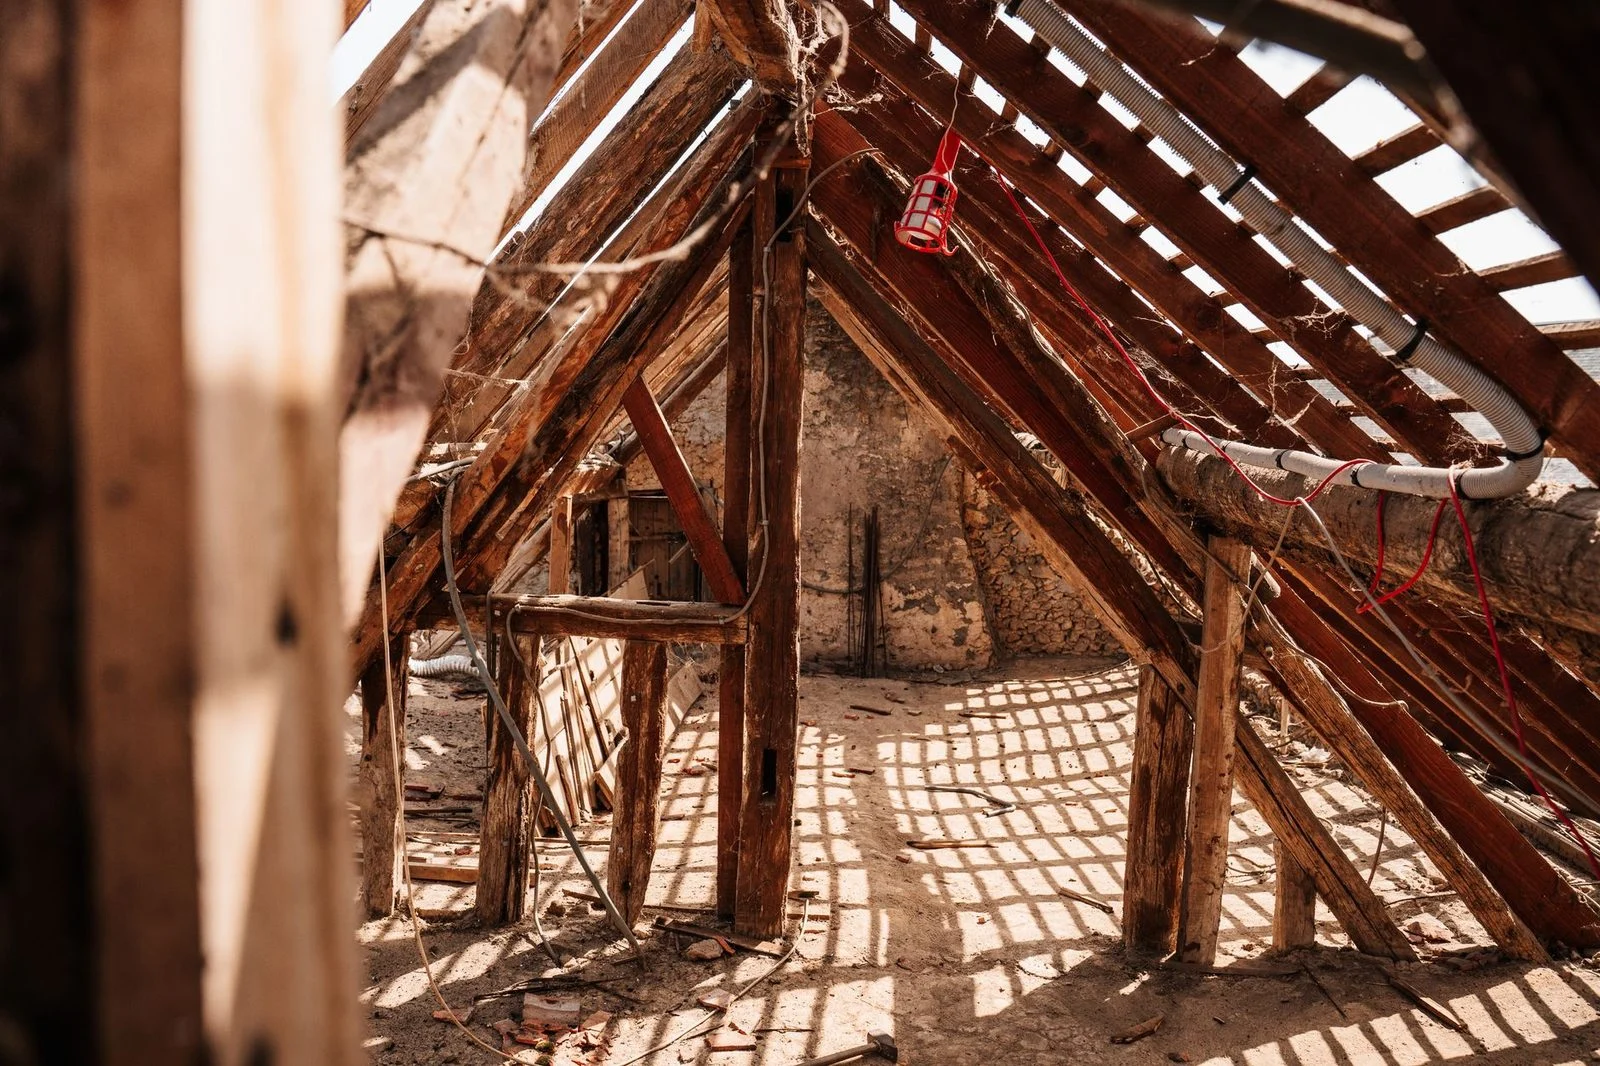
La primera respuesta a “¿qué hacer después de que una tormenta dañe mi techo?” es simple: manténgase a salvo. No suba al techo. Las tejas debilitadas por la tormenta, las láminas metálicas sueltas y las zonas blandas pueden ceder bajo su peso.
Mantenga a los niños y a las mascotas alejados del área debajo de las secciones dañadas. Las tejas rotas y el metal filoso pueden cortar la piel y los zapatos, y pueden caer desde el borde del techo.
Si ve cables eléctricos caídos o huele a gas, salga de la propiedad. Llame a la compañía de servicios públicos o al número de emergencias desde un lugar seguro antes de hacer cualquier otra cosa.
Una vez que la zona esté segura, observe el techo desde el suelo. Los binoculares y una cámara de teléfono con zoom funcionan bien. Muchas veces puede ver tejas faltantes y metal doblado sin subir.
Cómo saber si su techo tiene daños por tormenta
Entre las señales de daño por tormenta están las tejas faltantes, agrietadas, deslizadas o desplazadas. Las tejas amontonadas en el patio o en los senderos son una señal fuerte de daño por viento.
Revise los paneles metálicos y otras superficies del techo en busca de abolladuras o golpes. Estos pueden indicar impacto de granizo, incluso cuando el techo todavía se ve casi completo.
Luego, revise la hojalatería. La hojalatería es la tira metálica alrededor de chimeneas, ventilaciones, tragaluces y canalones. La hojalatería doblada, levantada o faltante permite que el agua entre por las juntas.
Revise también el sellador. El sellador agrietado o resecado alrededor de las ventilaciones y los bordes del techo puede filtrar agua aunque las tejas se vean bien.
Dentro de la casa, busque manchas de agua en los cielos rasos, pintura descascarada y manchas húmedas en las paredes. En el ático, busque aislamiento mojado o luz que entre a través de las tablas del techo. Cualquiera de estas señales significa que debe documentar el problema y reportarlo, incluso si el daño parece pequeño.
Por qué la acción rápida importa
Actuar rápido limita el daño. Cualquier abertura en el techo deja que la lluvia llegue a la membrana impermeabilizante, a la cubierta del techo, al aislamiento y a los cielos rasos de abajo. Una abertura pequeña puede convertirse en un problema interior mucho mayor después de unas cuantas lluvias fuertes.
El agua dentro o fuera de la casa es una señal. Significa que el techo ya no está desviando el agua como debería. No espere a que una mancha se extienda antes de actuar.
Las filtraciones en la hojalatería y el sellador son difíciles de detectar desde el suelo. Muchas veces aparecen como una mancha días después, en una pared o un cielo raso distinto al del daño original.
La protección temporal, como una lona, ayuda a mantener el agua afuera mientras se organizan las reparaciones permanentes.
Documente los daños antes de reparar cualquier cosa
Documente los daños antes de que alguien mueva una teja o retire un panel. Sus fotos y notas son la base de su reclamo al seguro.
Tome fotos amplias del techo completo y de la casa desde varios lados. Luego tome fotos de cerca de cada área dañada. Coloque un objeto común, como una moneda o una regla, dentro del encuadre para mostrar la escala.
Recorra la propiedad y grabe un video corto desde el suelo. Filme los cielos rasos, las paredes y los pisos interiores donde vea agua.
Anote la fecha y la hora aproximada de la tormenta. Registre cuándo vio por primera vez cada problema. Guarde las tejas rotas y los pedazos de hojalatería en un lugar seco, y conserve los recibos de medidas de emergencia, como las lonas.
Revise su póliza: cobertura, ACV frente a RCV y su deducible
Su póliza de propietario determina lo que cubre. Léala para ver cómo trata los daños por vientos fuertes y huracanes en el techo. La Oficina de Regulación de Seguros de Florida indica que la cobertura depende del formato de la póliza y de los riesgos cubiertos o excluidos.
Conozca cómo paga su póliza. El valor real en efectivo (ACV, por sus siglas en inglés) toma en cuenta la depreciación, de modo que la edad y el desgaste reducen el pago. El valor de costo de reemplazo (RCV, por sus siglas en inglés) generalmente paga para reemplazar la parte dañada con una de igual tipo y calidad, sujeto a los términos de su póliza.
La ley de Florida exige que las aseguradoras ofrezcan cobertura de costo de reemplazo para la vivienda. Según el Estatuto de Florida § 627.7011, los costos de actualización por código pueden limitarse al 25 o al 50 por ciento del límite de la vivienda; a menos que usted lo rechace por escrito, se considera que su póliza incluye el límite del 25 por ciento.
Entienda su deducible. Es la cantidad que usted paga antes de que aplique la cobertura. Algunas tormentas activan un deducible separado por huracán. La guía sobre el deducible por huracán en Florida explica cómo se aplica ese deducible a las pérdidas cubiertas por huracán.
El monto de cualquier reclamo depende de los hechos de su daño y de los términos de su póliza. No asuma una cifra hasta que su aseguradora la confirme por escrito.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Cómo reportar su reclamo a su compañía de seguros
Reporte el daño a su aseguradora lo antes posible. La ley de Florida establece límites estrictos sobre cuándo se puede reportar un reclamo.
Según el Estatuto de Florida § 627.70132, un reclamo o un reclamo reabierto (pero no un reclamo complementario) bajo una póliza de seguro de propiedad por pérdida o daño causado por cualquier riesgo queda prescrito a menos que se notifique a la aseguradora de acuerdo con los términos de la póliza dentro de 1 año después de la fecha de la pérdida; este plazo se suspende durante cualquier período de despliegue a una zona de combate o a un puesto de apoyo de combate que afecte materialmente la capacidad de un asegurado nombrado que sea miembro de servicio para presentar el reclamo. Un reclamo complementario por daños adicionales causados por el mismo riesgo queda prescrito a menos que se notifique a la aseguradora de acuerdo con los términos de la póliza dentro de 18 meses después de la fecha de la pérdida; este plazo se suspende durante cualquier período de despliegue a una zona de combate o a un puesto de apoyo de combate que afecte materialmente la capacidad de un asegurado nombrado que sea miembro de servicio para presentar el reclamo.
En el caso de los huracanes, la fecha de la pérdida es la fecha en que la tormenta toca tierra. El mismo estatuto establece esta regla.
Cuando llame, pida un número de reclamo. Anote la fecha y el nombre de cada persona con la que hable. Guarde una copia de cada correo electrónico y carta.
Describa lo que vio en términos sencillos. Diga qué tejas faltan, dónde se ve agua en el interior y cuándo lo notó. Si no sabe la causa ni la antigüedad del techo, dígalo. No adivine.
Si la aseguradora programa una inspección, esté presente si puede. Señale cada área que documentó y guarde copias de todo lo que comparta.
Obtenga una inspección profesional y protección temporal
Una inspección profesional encuentra daños que son difíciles de ver desde el suelo. Ejemplos comunes son las tejas agrietadas bajo los aleros, la membrana impermeabilizante dañada y la hojalatería defectuosa.
La protección temporal mantiene el agua fuera de las aberturas mientras se organizan las reparaciones permanentes. Instalarla con seguridad importa más que instalarla rápido. Encárguese de ello personas que puedan trabajar con seguridad en un techo dañado.
Pida una descripción por escrito de los daños y de las reparaciones recomendadas. Puede compararla con lo que encuentre el inspector de la aseguradora.
Las normas de contratistas de Florida lo protegen durante esta etapa. Según el Estatuto de Florida § 489.147, un contratista no puede darle un acuerdo de reparación para trabajos realizados como parte de un reclamo de seguro de propiedad sin una estimación de buena fe de los costos detallados. El costo real aún puede diferir a medida que la aseguradora ajusta el reclamo.
El mismo estatuto prohíbe que un contratista le ofrezca un reembolso, un obsequio, una tarjeta de regalo, efectivo, un cupón, la renuncia a su deducible o cualquier otro objeto de valor a cambio de que le permita inspeccionar su techo o de presentar un reclamo de seguro por daños en el techo.
Qué ocurre después de que se aprueba su reclamo por daños en el techo
Una vez aprobado el reclamo, el alcance acordado normalmente determina qué reparaciones están cubiertas. El alcance es la lista de las piezas dañadas y del trabajo necesario para repararlas.
Compare el ACV y el RCV antes de que comience el trabajo. Si su póliza paga sobre una base de ACV, el pago puede ser menor que un pago de RCV, porque se resta la depreciación.
Lea cualquier estimación por escrito con atención. Revise las líneas de reemplazo de tejas, membrana impermeabilizante, hojalatería y sellador. Confirme que los materiales y el trabajo coincidan con los daños que documentó.
Conozca su período de cancelación. Según el Estatuto de Florida § 489.147, si un contrato de techo se firmó dentro de los 180 días posteriores a una declaración de emergencia estatal por parte del gobernador que cubra su propiedad, usted puede cancelarlo sin penalización dentro de los 10 días posteriores a la firma o a la fecha oficial de inicio, lo que ocurra primero.
Mantenga el expediente de su reclamo en un solo lugar. Guarde juntos sus fotos, informes de inspección, estimaciones, facturas y cartas. Un expediente ordenado facilita responder cada pregunta posterior.
Hable con nuestro equipo sobre los próximos pasos para su techo
Si en este momento está atravesando los daños de una tormenta, no tiene que resolver cada paso solo. Quizás unas cuantas tejas están en el patio. Quizás apareció una mancha nueva en el cielo raso después de la última tormenta.
Nuestro equipo puede evaluar el estado de su techo y conversar sobre las opciones de reparación o reemplazo de tejas, membrana impermeabilizante y hojalatería. También trabajamos con techos metálicos, ventanas de impacto y puertas de impacto cuando las tormentas han dejado aberturas expuestas.
Comience con una consulta inicial gratuita. Es confidencial y sin compromiso de continuar. Cuando esté listo, comuníquese a través de nuestra página de contacto para solicitar una cotización o para reservar una consulta inicial gratuita, que es confidencial y sin compromiso de continuar.
Preguntas frecuentes
¿Cómo sé si mi techo tiene daños por tormenta?
Busque tejas faltantes o agrietadas, hojalatería doblada y sellador dañado. Revise los cielos rasos y el ático en busca de manchas de agua o aislamiento mojado.
¿Qué debo hacer primero después de que una tormenta dañe mi techo?
Primero mantenga a salvo a usted y a los demás, especialmente lejos del borde del techo y de los cables eléctricos caídos. Luego documente los daños con fotos y notas.
¿Cuánto tiempo tengo para reportar daños por tormenta en Florida?
Según la ley de Florida, un reclamo generalmente queda prescrito a menos que se notifique dentro de 1 año después de la fecha de la pérdida, de acuerdo con los términos de su póliza. Los reclamos complementarios tienen un límite de 18 meses.
¿Cuál es la diferencia entre ACV y RCV?
El ACV resta la depreciación del pago. El RCV generalmente paga para reemplazar el daño con una pieza de igual tipo y calidad, sujeto a los términos de su póliza.
¿Puedo cancelar un contrato de techo después de una tormenta?
Posiblemente. Si el contrato se firmó dentro de los 180 días posteriores a una declaración de emergencia estatal que cubra su propiedad, puede cancelarlo dentro de los 10 días posteriores a la firma o a la fecha oficial de inicio, lo que ocurra primero.
Señales de que su techo necesita revisión
Tejas faltantes o agrietadas
Las tejas sueltas, rotas o ausentes pueden dejar expuestas las capas inferiores del techo.
Hojalatería dañada
Canaletas, bajantes o remates doblados o desprendidos indican que el agua ya no se desvía correctamente.
Sellador deteriorado
Los sellos agrietados o levantados alrededor de chimeneas, ventilas y ventanas claraboya dejan pasar la humedad.
Manchas en el interior
Revise cielos rasos, paredes y el ático en busca de manchas de agua, olor a humedad o aislamiento mojado.
Advertencia de seguridad
No suba al techo para inspeccionarlo si está mojado, dañado o inestable. Los daños en el borde pueden ser peligrosos. Mantenga su seguridad y la de su familia en primer lugar.
Qué hacer después de la tormenta
1. Mantenga la seguridad
Aléjese de cables caídos, ramas inestables y del borde del techo. Si hay riesgo, espere a que las condiciones sean seguras.
2. Documente los daños
Tome fotos y videos de tejas, hojalatería, ventanas y puertas, tanto desde el exterior como en el interior de la vivienda.
3. Proteja el interior
Coloque recipientes bajo las goteras, mueva los objetos de valor y cubra temporalmente las áreas expuestas, siempre desde un lugar seguro.
4. Solicite una evaluación
Un equipo profesional puede revisar el techo, identificar los daños y explicarle las opciones de reparación o reemplazo para su caso.


