


Seguro de casa · Sur de Florida
¿Su seguro cubre el cambio de techo?
Le explicamos qué factores suelen entrar en la conversación y cómo prepararse antes de tomar decisiones sobre su techo.
Por Jonathan Rodriguez · Publicado 9 de noviembre de 2026
Seguro de vivienda y reemplazo de techo en el sur de Florida
Su techo sufrió daños por una tormenta y ahora quiere saber qué pagará su póliza. Si se pregunta si el seguro de vivienda cubre el reemplazo del techo en el sur de Florida, la respuesta honesta es que depende.
La cobertura depende de la redacción de su póliza, la causa de los daños y la proporción del techo afectada. Esta guía repasa los puntos de decisión que suelen determinar un reclamo de techo en el sur de Florida.
Si la tormenta dañó su techo y no sabe si necesita reparaciones o un reemplazo completo, nuestro equipo puede conversar con usted al respecto. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
La respuesta breve: reemplazo o reparación depende de su póliza y de los daños
Que el seguro pague un reemplazo completo del techo depende de tres factores: la redacción de la póliza, la causa de los daños y su extensión. Ninguna página puede decirle cuánto pagará una aseguradora específica en su reclamo.
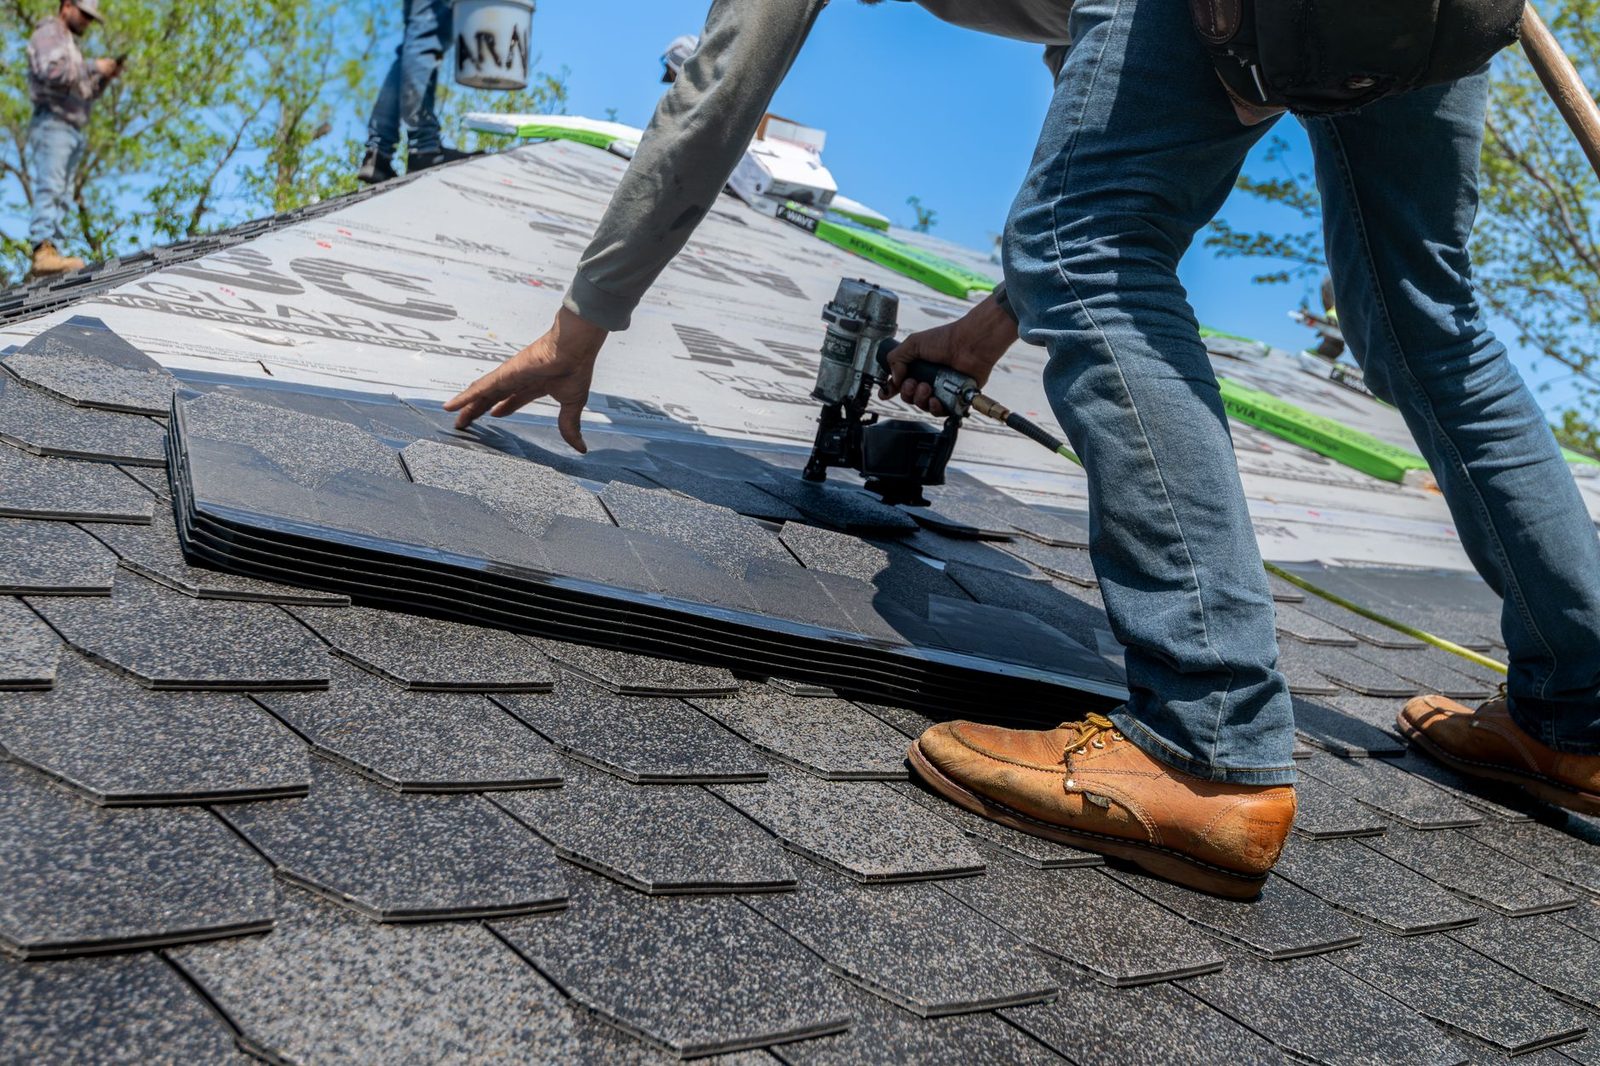
Una reparación soluciona un problema concreto. Puede consistir en reemplazar algunas tejas o tejuelas dañadas, volver a sellar la solapa metálica (flashing) o reparar un sello de ventilación. Un reemplazo completo instala techumbre nueva en toda el área cubierta del techo.
Los ajustadores suelen describir la diferencia como alcance. El alcance es la lista de trabajos necesarios para devolver el techo a su estado anterior a la tormenta.
La página de declaraciones y el formulario de su póliza muestran lo que incluye su cobertura. Léalos antes de dar por hecho cualquier monto de pago. Busque el tipo de cobertura de su vivienda, sus deducibles y cualquier condición de liquidación del techo.
Cómo tratan las pólizas de vivienda los daños del viento y el granizo en un techo
Los daños en el techo en el sur de Florida pueden deberse al viento, a la lluvia impulsada por el viento o al granizo. Estas pérdidas se gestionan de forma distinta a los daños por inundación.
La ley de Florida exige un aviso específico en la página de declaraciones de las pólizas de vivienda que no incluyen cobertura contra inundaciones. Indica que una póliza estándar de vivienda no cubre los daños por inundación, aunque los vientos y la lluvia de un huracán causen la inundación. La inundación requiere una cobertura por separado, como describe el Fla. Stat. § 627.7011.
La fecha de la pérdida es importante en las tormentas. En el caso de los huracanes, la fecha de la pérdida es la fecha de toma de tierra; en el caso de tornados, tormentas de viento, lluvias intensas u otros eventos meteorológicos, la fecha de la pérdida es la fecha en que la National Oceanic and Atmospheric Administration confirma el evento, según lo establecido en el Fla. Stat. § 627.70132. Anote la fecha de la tormenta y conserve cualquier informe meteorológico que la mencione.
La redacción de la póliza sobre los riesgos cubiertos y las exclusiones determina si sus daños por tormenta califican. Revise su póliza para ver los términos sobre viento y cualquier deducible por viento que aparezca en sus declaraciones.
Para una visión general de los tipos de daños en techos, consulte nuestra guía de reemplazo de techos.
Cuando los daños apuntan a una reparación y no a un reemplazo completo
Los daños localizados suelen considerarse una reparación. Algunos ejemplos son unas pocas tejuelas levantadas, algunas tejas faltantes o un sello de ventilación dañado.
Una reparación tiene sentido cuando el resto del techo está en buen estado. El área dañada debe poder repararse sin romper techumbre que no esté dañada.
La pérdida generalizada de gránulos puede desplazar la evaluación hacia el reemplazo. Lo mismo ocurre con una cubierta agrietada o quebradiza en varias vertientes, o con daños que no pueden repararse de forma segura.
La posibilidad de reparación también importa. Si el material de la techumbre ya no se fabrica o no puede igualarse, una reparación quizá no sea práctica. Eso puede cambiar la discusión sobre el alcance.
El material también influye. Compare las opciones de techumbre en nuestra guía de reemplazo de techos.
Valor real en efectivo frente a costo de reemplazo, y por qué importa la antigüedad del techo
La cobertura de costo de reemplazo paga la reposición de la pérdida con materiales nuevos, sin exceder los límites de la póliza. El valor real en efectivo (ACV, por sus siglas en inglés) paga una cifra que resta la depreciación.
Según el Fla. Stat. § 627.7011, una póliza de costo de reemplazo ajusta una pérdida según el costo de reemplazo, no según el ACV.
La aseguradora debe pagar primero al menos el ACV de la pérdida, menos su deducible. Paga el resto a medida que se realiza el trabajo y se incurre en los gastos.
Los deducibles del techo añaden un paso más. Si se aplica un deducible del techo, la aseguradora puede limitar el pago del techo al ACV hasta que reciba una prueba razonable de que usted pagó ese deducible. La ley de Florida establece que una prueba razonable del pago de un deducible del techo incluye un cheque cancelado, un recibo de giro postal, un estado de cuenta de tarjeta de crédito o una copia de un contrato de plan de pagos a plazos u otro acuerdo de financiamiento ejecutado que exija el pago total del deducible a lo largo del tiempo. Conserve esos registros.
La antigüedad del techo es un factor común en la depreciación. Los materiales de techumbre envejecen con la exposición al clima cotidiano, según la investigación de IBHS sobre el envejecimiento de techos. El Departamento de Servicios Financieros de Florida indica que los descuentos por techo varían según la aseguradora y dependen de la antigüedad, el estado y el tipo de techo.
Igualación: ¿puede una aseguradora exigir tejuelas o tejas que igualen en todo el techo?
Las preguntas sobre igualación surgen cuando una reparación no puede combinarse con el techo existente. Unas pocas tejas o tejuelas nuevas pueden diferir en color o perfil del resto.
La redacción de su póliza controla esta cuestión. Lea el texto sobre reparaciones y igualación en su propio formulario de póliza.
Los hechos sobre su techo también importan. Fotografíe el techo existente desde varios ángulos, incluyendo las vertientes y las líneas de cumbrera.
Conserve registros del material original, su color, la fecha de instalación y cualquier documento de permisos. Esos registros dan a su reclamo un punto de partida claro.
La página de permisos para techos del condado de Miami-Dade describe los formularios requeridos, las listas de verificación y cierta documentación de mitigación de huracanes. Para contexto local, consulte nuestra guía de reemplazo de techos en Miami.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Qué documentar después de una tormenta, antes de presentar un reclamo
Documente los daños con fotos fechadas y la fecha de la tormenta antes de que comiencen las reparaciones. Tome fotos desde el suelo y, cuando sea seguro, desde un punto más alto.
Grabe video de los techos y las paredes para mostrar cualquier filtración de agua. Anote cuándo vio agua por primera vez y dónde apareció.
Conserve los recibos de lonas de emergencia y de otras protecciones temporales. Guarde copias de cada carta, correo electrónico y nota de llamada con su aseguradora.
Un registro escrito del estado del techo respalda su reclamo, sea cual sea el alcance final. Solicite una estimación gratuita a ASP Superhome para iniciar ese registro.
Los detalles sobre tormentas y el estado del techo varían según la zona. Consulte nuestra guía de techos de Fort Lauderdale y nuestra guía de techos de Kendall para contexto local.
Plazos del reclamo y qué ocurre después de que la aseguradora inspecciona el techo
Florida establece plazos para presentar reclamos. El plazo generalmente empieza en la fecha de la pérdida.
Un reclamo suplementario, por daños adicionales causados por el mismo riesgo, queda cerrado a menos que el aviso se haya dado dentro de 18 meses.
El aviso también debe cumplir los términos de su póliza. Revise hoy los términos de aviso de su póliza, no más adelante.
Una secuencia típica es la siguiente. Se informa el reclamo, se asigna un ajustador, el ajustador realiza la inspección y la aseguradora emite un alcance y una estimación. Compare ese alcance con los daños que documentó.
Haga las preguntas por escrito. Envíe más documentación si los daños parecen más extensos de lo evaluado inicialmente.
Las mejoras exigidas por el código de construcción pueden aumentar el costo. Si un techo existente puede soportar una capa nueva depende de una inspección de su estado, y nuestro equipo puede evaluarlo durante su consulta inicial gratuita, confidencial y sin compromiso de continuar.
La Comisión de Construcción de Florida debe adoptar normas que exijan, o aclaren de otro modo, que para las estructuras residenciales unifamiliares construidas en sitio, cualquier reemplazo del techo incorpore ciertas técnicas de mitigación de daños por vientos.
Comience con una consulta inicial gratuita y confidencial
Si los daños de una tormenta le han dejado sin saber si su techo necesita reparaciones o un reemplazo completo, no tiene que resolverlo solo. Un techo dañado por una tormenta reciente, una póliza difícil de entender y un plazo de reclamo que debe vigilar pueden resultar urgentes al mismo tiempo.
ASP Superhome ofrece una consulta inicial gratuita y confidencial, sin compromiso de continuar. Nuestro equipo puede revisar su techo y analizar las opciones de reparación y reemplazo que se ajusten a su situación. Contacte a ASP Superhome para solicitar su consulta.
¿Afecta la antigüedad del techo a mi reclamo?
La antigüedad del techo puede afectar la depreciación y los descuentos por techo que ofrece una aseguradora. Esos descuentos varían según la aseguradora.
¿Cuánto tiempo tengo para reportar daños por tormenta?
La ley de Florida establece un plazo de aviso de 1 año para la mayoría de los reclamos. Los términos de aviso de su póliza también aplican.
Antes de reparar, documente
Tome fotos y videos del techo y de los daños, y guarde los recibos y comunicaciones con su aseguradora. Esta información le ayudará a entender su situación.
Servicios de techo en el sur de Florida
Reemplazo de techo
Evaluamos si conviene reemplazar el techo completo y le presentamos opciones de materiales para su casa.
Reparación de techo
Atendemos filtraciones, tejas dañadas y otros problemas que requieren una reparación puntual.
Techo metálico
Soluciones metálicas duraderas, pensadas para el clima húmedo y las tormentas de la región.
Techo de tejas
Tejas de alta calidad que combinan protección y estilo para su hogar.
Una conversación sin compromiso
Consulta inicial gratuita
Revisamos su caso y le orientamos sin costo alguno.
Confidencial
Su información y la de su hogar se manejan con total privacidad.
Sin compromiso
Usted decide si desea continuar. No hay obligación de contratar nuestros servicios.
Atención personalizada
Nuestro equipo le acompaña paso a paso, desde la primera llamada hasta el final del proyecto.


