


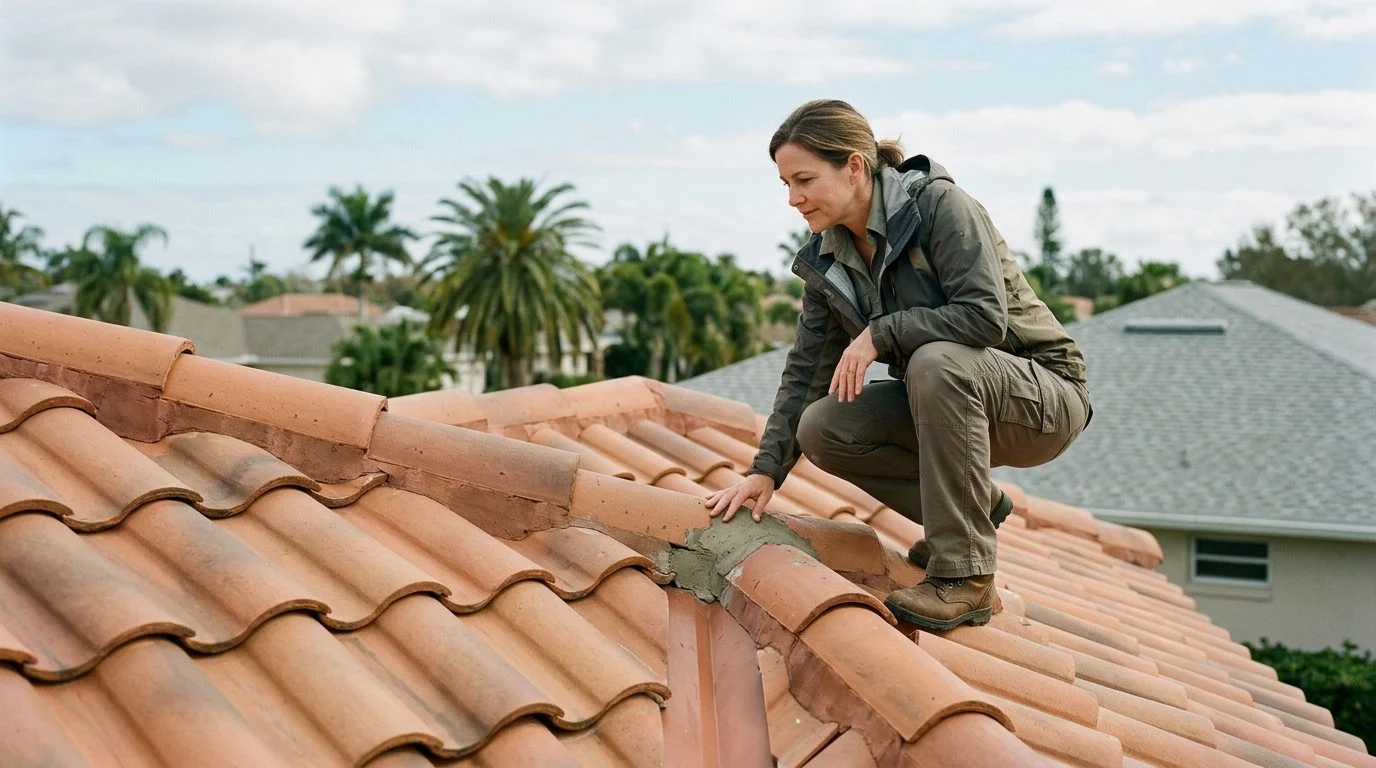
Techos de tejas · Sur de Florida
¿Su seguro paga el reemplazo de su techo de tejas?
Le explicamos qué suele cubrir el seguro de vivienda en Florida, qué documentar después de una tormenta y cómo planear el reemplazo de su techo.
Por Jonathan Rodriguez · Publicado 28 de octubre de 2026
Reemplazo de techos de tejas en Florida: cómo paga el seguro
Si una tormenta dañó su techo de tejas y el pago del seguro no está claro, nuestro equipo puede ayudarle a decidir el siguiente paso. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Respuesta breve: cuándo el seguro de vivienda de Florida paga el reemplazo de un techo
El seguro de vivienda de Florida generalmente paga los daños en el techo causados por un evento súbito y cubierto, como una tormenta de viento, granizo o un árbol caído. Generalmente no paga el desgaste normal, la antigüedad ni la falta de mantenimiento. El monto del pago también depende del método de valoración de su póliza, de su deducible y del estado del techo.
Un reemplazo completo suele ser necesario cuando la reparación no es práctica o cuando el daño afecta gran parte del techo. Unas pocas tejas agrietadas suelen requerir solo una reparación. La rotura generalizada, las tejas desplazadas por el viento o las filtraciones que las reparaciones no pueden resolver pueden indicar que se necesita un reemplazo.
Esta página explica cómo calculan las aseguradoras el pago por un techo de tejas. Para una visión más amplia, consulte nuestra guía de reemplazo de techos.
Qué significa el valor en efectivo real para un techo de tejas
El valor en efectivo real (ACV, por sus siglas en inglés) es el costo de reemplazo menos la depreciación por antigüedad y condición. Piense en él como el valor que tenía el techo el día de la pérdida.
Aquí hay un ejemplo sencillo. Un techo más nuevo vale más que uno más viejo. Por eso, la aseguradora resta una parte del costo, llamada depreciación, antes de pagar. El monto que se resta depende del método de la aseguradora y de su póliza.
Los techos de tejas tienen un matiz adicional. La teja es duradera, pero la membrana impermeabilizante y la cubierta de madera que están debajo se desgastan según su propio calendario. Un ajustador puede valorar la teja, la membrana y la cubierta de manera distinta. Lea la página de declaraciones de su póliza para ver qué método de valoración se aplica a su caso. Luego pregunte a su aseguradora cómo aplica la depreciación a cada parte del techo.
Qué paga la cobertura de costo de reemplazo y cómo funcionan las retenciones
El valor de costo de reemplazo (RCV, por sus siglas en inglés) es el costo de reparar o reemplazar el techo sin restar la depreciación. Tiene como límite el límite de cobertura de la vivienda en su póliza.
La ley de Florida establece una secuencia clara. Según el Fla. Stat. § 627.7011, para una vivienda asegurada con base en costos de reemplazo, la aseguradora debe pagar primero al menos el valor en efectivo real de la pérdida, menos su deducible. Luego debe pagar los montos restantes necesarios para las reparaciones a medida que se realiza el trabajo y se incurren los gastos.
Esa diferencia entre el ACV y el RCV es la retención. Normalmente la recibe a medida que avanza el trabajo. Guarde las facturas de su contratista y los comprobantes de pago, ya que respaldan cada desembolso.
El mismo estatuto permite que una aseguradora, si se aplica un deducible para el techo según la s. 627.701(10) a la pérdida asegurada, limite la parte del reclamo correspondiente al techo al ACV hasta que reciba una prueba razonable de que usted pagó el deducible del techo. La prueba puede incluir un cheque cancelado, un recibo de giro postal, un estado de cuenta de tarjeta de crédito o una copia de un contrato de plan de pagos firmado u otro acuerdo de financiamiento que exija el pago completo del deducible a lo largo del tiempo.
Costos del reemplazo de techos de tejas y qué determina el precio
El costo de reemplazar un techo de tejas depende del tipo de teja, el tamaño y la pendiente del techo, la remoción del techo existente, la membrana impermeabilizante y cualquier reparación de la cubierta de madera. La mano de obra y la remoción suelen representar una gran parte del total, no solo la teja.
Tomemos una casa de 2,000 pies cuadrados con una pendiente típica. El ajustador mide el área del techo, cuenta las tejas y calcula el precio de la remoción, la membrana y la mano de obra. Una pendiente más pronunciada requiere más mano de obra y equipo de seguridad, lo que aumenta la cifra.
El tipo de teja también importa. La guía de materiales para techos de NRCA cubre la teja de arcilla y de concreto y señala que debe verificarse la capacidad de carga estructural cuando la teja reemplaza otro tipo de cubierta.
Los requisitos del código también amplían el alcance del trabajo.
En Miami-Dade, la página de permisos de techado de Miami-Dade enumera los formularios, las listas de verificación, el trámite electrónico de permisos y los documentos de mitigación contra huracanes para las solicitudes de techado.
Deducibles por viento en Florida y reclamos por vientos de huracán
Muchas pólizas de Florida tienen un deducible separado por tormenta de viento o huracán. Este deducible puede ser distinto al que usa para otras pérdidas.
El deducible se descuenta antes de que la aseguradora pague. Un deducible alto por viento puede dejar un pago neto mucho menor que el presupuesto de reparación sugiere.
En el caso de huracanes y otros fenómenos meteorológicos, la fecha de la pérdida es importante. Según el Fla. Stat. § 627.70132, la fecha de la pérdida es la fecha en que un huracán tocó tierra, o la fecha en que la Administración Nacional Oceánica y Atmosférica verifica una tormenta de viento u otro fenómeno meteorológico. Esa fecha inicia el plazo para notificar.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Tejas agrietadas, rotas o hundidas: cómo documentar el daño para un reclamo
Una buena documentación comienza con fotos fechadas del daño. Agregue un relato escrito de la tormenta y de cualquier daño por agua en el interior.
Busque tejas agrietadas o rotas, tejas desplazadas o faltantes después del viento, filtraciones y hundimientos en la cubierta de madera o en las vigas. Cada señal ayuda a demostrar lo que la tormenta hizo al techo.
Conserve los recibos de las reparaciones temporales, como la colocación de lonas. Su aseguradora puede pedirlos al revisar el reclamo.
El momento es fundamental. Según el Fla. Stat. § 627.70132, un reclamo prescribe a menos que se haya notificado conforme a la póliza dentro de 1 año después de la fecha de la pérdida. Un reclamo suplementario por daños adicionales de un mismo evento prescribe a menos que se haya notificado dentro de 18 meses.
Los techos antiguos requieren pasos adicionales. La página de inspección de techos de Citizens Property Insurance describe los umbrales de antigüedad y la documentación del techo para su suscripción.
Cómo prepararse paso a paso para su reclamo de reemplazo de techo de tejas
Comience con la página de declaraciones de su póliza. Anote el método de valoración, el límite de la vivienda y el deducible por viento. Luego compare el presupuesto del ajustador con lo que requiere una instalación de teja que cumpla con el código.
Pregunte si el presupuesto incluye la membrana impermeabilizante, las reparaciones de la cubierta de madera, los permisos y la instalación con clasificación de resistencia a la succión del viento. Los conceptos faltantes pueden crear una diferencia entre el presupuesto y la factura final.
Un presupuesto detallado por escrito le ayuda a entender qué incluye el trabajo antes de tomar una decisión. Según el Fla. Stat. § 489.147, un contratista no puede darle un acuerdo de reparación para un reclamo de seguro sin un estimado de buena fe de los costos detallados por partidas. El contratista no incumple esta norma si el costo final difiere porque la aseguradora ajustó el reclamo.
Además, un contrato de techado debe incluir un aviso en negrita de al menos 14 puntos. Le indica que verifique la cobertura con su aseguradora antes de firmar.
El calendario general va desde la inspección hasta el presupuesto, luego el permiso, la instalación y la liberación de la retención. Los permisos son importantes en este punto. Según el Fla. Stat. § 553.79, es ilegal reparar o modificar un edificio en Florida sin obtener primero un permiso, salvo que la ley disponga otra cosa. Para proyectos en Miami-Dade, consulte nuestra guía de reemplazo de techos de teja en Miami-Dade.
Analice su reclamo de techo con nuestro equipo
Nuestro equipo puede hablar con usted sobre la reparación y el reemplazo de techos de tejas durante una consulta inicial gratuita, que es confidencial y sin compromiso de continuar.
Puede contactar a ASP Superhome para una consulta inicial gratuita. Es confidencial y no implica ningún compromiso de continuar.
¿El seguro de vivienda paga el reemplazo de un techo de tejas en Florida?
Puede pagarlo, cuando el daño se debe a un evento súbito y cubierto, como una tormenta de viento o granizo. El desgaste normal y la antigüedad generalmente no están cubiertos.
¿Cuánto tiempo tengo para reportar un reclamo de techo en Florida?
Según la ley de Florida, un reclamo generalmente debe reportarse dentro de 1 año después de la fecha de la pérdida. Un reclamo suplementario tiene un plazo de 18 meses.
¿Por qué mi aseguradora paga solo una parte de mi reemplazo de techo de tejas por adelantado?
Los montos restantes se pagan a medida que se realiza el trabajo.
¿El reemplazo de un techo de tejas en Florida necesita un permiso?
La ley de Florida generalmente exige un permiso antes de reparar o modificar un edificio. Confirme el permiso antes de comenzar el trabajo.
Cómo le ayudamos con su techo
Revisión del daño
Documentamos el estado de su techo de tejas con fotos y notas detalladas para que tenga un registro claro.
Reemplazo de techo
Trabajamos en el reemplazo completo de techos de tejas, con materiales pensados para el clima del sur de Florida.
Explicación clara
Le explicamos en lenguaje sencillo cada opción de reparación y reemplazo antes de que tome cualquier decisión.
Atención local
Atendemos Miami, Fort Lauderdale, West Palm Beach, Kendall, Naples, Fort Myers y Boca Raton.
Antes de decidir, revise su póliza
Cada póliza de seguro tiene condiciones, exclusiones y plazos propios. Revise su documento y comunique cualquier daño a su aseguradora lo antes posible.
Pasos para empezar
1. Documente el daño
Tome fotos de tejas rotas, desplazadas o faltantes, y de cualquier filtración visible en el interior.
2. Conserve sus registros
Guarde su póliza, recibos de mantenimiento y cualquier comunicación con su aseguradora.
3. Obtenga una evaluación
Nuestro equipo revisa el techo y le ayuda a entender las opciones de reparación o reemplazo.
4. Planifique el trabajo
Le presentamos una cotización clara para que pueda decidir con tranquilidad.


