


Guía de seguros · Florida
¿El seguro cubre los daños en el techo por granizo?
Entienda qué revisar en su póliza y cómo se documentan los daños por granizo en su techo, con una consulta inicial gratuita, confidencial y sin compromiso.
Por Jonathan Rodriguez · Publicado 2 de noviembre de 2026
¿Cubre el seguro los daños en el techo por granizo? Guía para Florida
¿Cubre el seguro los daños en el techo por granizo? Con frecuencia, sí, pero solo cuando su póliza cubre el granizo y el daño se ajusta a los términos de la póliza. La cobertura no es automática, y cada reclamación depende de la póliza y de los daños encontrados.
Si una tormenta acaba de pasar sobre Miami, Kendall o Boca Raton, es posible que vea canaletas abolladas y un techo que no puede observar por completo. También es posible que esté leyendo una póliza por primera vez. Esta guía explica qué determina una reclamación por granizo y qué hacer a continuación, paso a paso.
La Oficina de Regulación de Seguros de Florida explica que la cobertura de daños por tormenta depende del formulario de la póliza y de qué riesgos están cubiertos o excluidos.
Si una tormenta de granizo le dejó dudas sobre si su techo está cubierto, nuestro equipo de ASP Superhome puede hablarlo con usted. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Cubre el seguro de vivienda los daños en el techo por granizo?
El granizo suele estar cubierto, pero su póliza es la que decide. La elegibilidad y la cobertura pueden variar según la aseguradora. Las casas antiguas pueden estar aseguradas bajo la cobertura HO-8, así que verifique qué formulario tiene.
Comience con su página de declaraciones, el resumen al inicio de su póliza. En ella aparecen sus coberturas y límites. Confirme que los daños por granizo o por vendaval estén incluidos entre los riesgos cubiertos.
Los daños repentinos por granizo generalmente se tratan de forma distinta al desgaste, la falta de mantenimiento o el deterioro gradual. Un techo dañado en una sola tormenta está en una situación diferente a la de uno que lleva años goteando.
La cobertura no está garantizada en todas las reclamaciones. Nadie puede predecir el resultado antes de una inspección. Un error común es suponer que una tormenta grande significa automáticamente que el techo está cubierto. El estado de su techo y los términos de su póliza tienen más peso.
Cómo se ven los daños por granizo en un techo
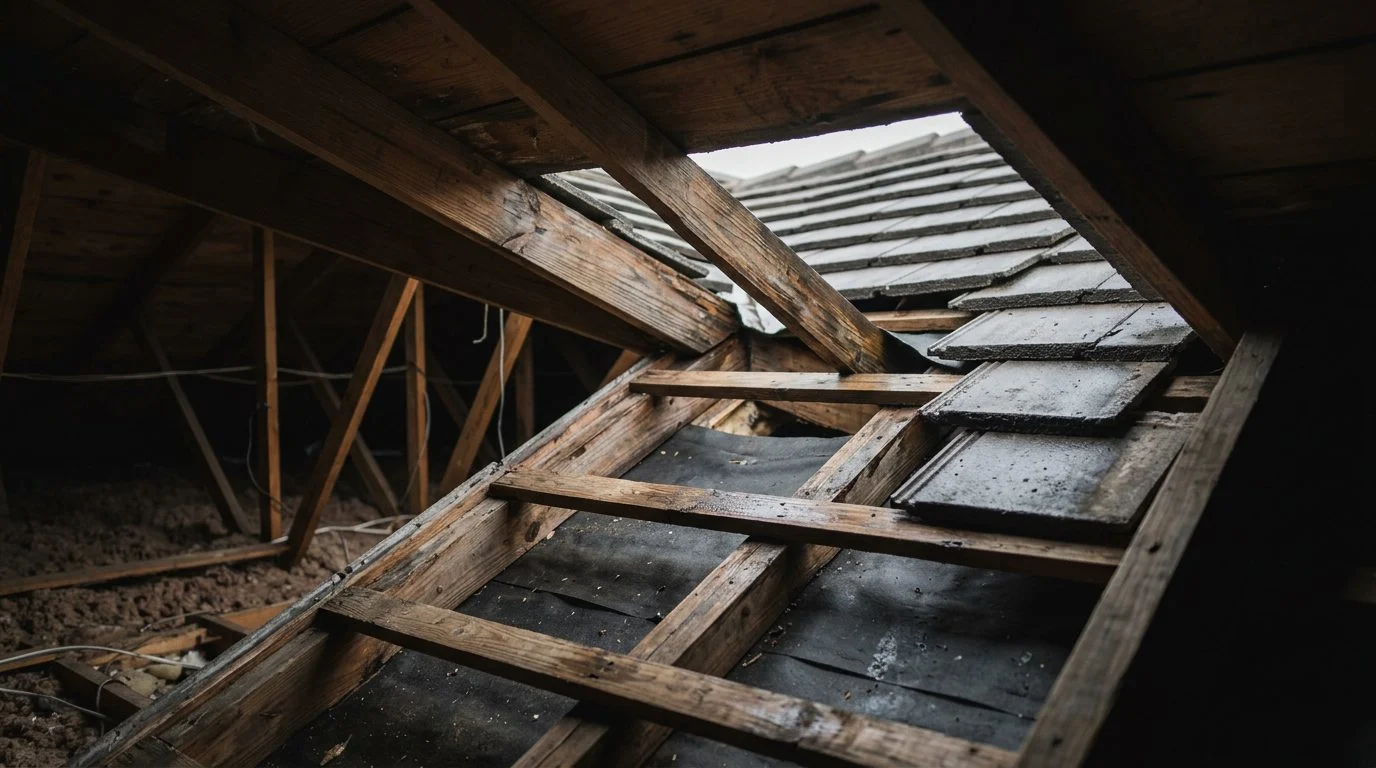
Los daños por granizo aparecen como abolladuras, grietas, magulladuras y material faltante en la propia cubierta del techo. También se manifiestan en ventilas, tapajuntas y canaletas abolladas o rotas. El aspecto depende del material de la cubierta.
En las tejas asfálticas, busque manchas magulladas, zonas donde los gránulos se han desprendido y tejas agrietadas o rasgadas. En el techo metálico, busque abolladuras, costuras dobladas y bordes o molduras dañados. En las tejas de barro o concreto, busque piezas agrietadas o desportilladas y tejas desplazadas de su lugar.
Los daños por granizo son fáciles de pasar por alto desde el suelo. Recorra el jardín y busque gránulos de tejas y piezas rotas. Revise las canaletas, los bajantes y los tapones de ventilación, que a menudo muestran abolladuras antes que el techo. Una inspección de cerca del techo revela más que una mirada desde la calle.
Para un desglose visual más completo, lea sobre los daños por tormenta en un techo.
Deducibles por granizo, límites de cobertura y antigüedad del techo
Muchas pólizas de Florida aplican un deducible separado por vendaval o granizo antes de que la aseguradora pague. Encuentre ese monto en su página de declaraciones. Una pérdida pequeña puede no alcanzar el deducible.
El costo de reposición y el valor en efectivo real liquidan las reclamaciones de manera diferente. El valor en efectivo real equivale aproximadamente al costo de reposición menos la depreciación por antigüedad y desgaste. Según el Fla. Stat. § 627.7011, en el caso de una vivienda asegurada por costo de reposición, la aseguradora debe pagar primero al menos el valor en efectivo real de la pérdida, menos cualquier deducible aplicable. Luego paga las cantidades restantes a medida que se realizan las reparaciones y se incurre en los costos.
El mismo estatuto permite que una aseguradora limite el pago del techo al valor en efectivo real cuando se aplica un deducible del techo. Ese límite se mantiene hasta que la aseguradora reciba una prueba razonable de que usted pagó el deducible. La prueba razonable de pago incluye un cheque cancelado, un recibo de giro postal, un estado de cuenta de tarjeta de crédito o una copia de un contrato de plan de pagos a plazos u otro acuerdo de financiamiento que exija el pago total del deducible a lo largo del tiempo.
A menos que lo haya rechazado por escrito, se considera que una póliza de vivienda incluye la cobertura de ley y ordenanza, limitada al 25 por ciento del límite de la vivienda.
La antigüedad del techo también importa. Los antecedentes del trabajo reciente del instituto están disponibles en el repaso anual 2022 de IBHS. Para más información, consulte cuántos años puede tener un techo para ser asegurado en Florida.
Daño estético frente a daño funcional
El daño funcional afecta la capacidad del techo para proteger su casa. El daño estético es una marca superficial que no altera esa protección. Las aseguradoras pueden tratar ambos de forma distinta, por lo que el tipo de daño importa.
El daño funcional incluye grietas, perforaciones, tejas o piezas levantadas o faltantes, y una membrana impermeable o tapajuntas comprometidos. Estos son los problemas que permiten la entrada de agua. El daño estético incluye marcas superficiales que no cambian la capacidad del techo para desviar el agua.
Muchas personas buscan un tamaño de granizo o un número de abolladuras que active una reclamación. No existe una regla única que se aplique a todas las aseguradoras. La póliza y el tipo de daño tienen más peso que cualquier regla general.
El material del techo también influye en la discusión. El estudio de techos del huracán Ian de IBHS abarca la evaluación de las cubiertas de techos en el suroeste de Florida durante el huracán Ian. Esto es importante para los propietarios de Naples y Fort Myers. Lea más sobre los costos de seguro de un techo metálico.
Pasos a seguir después de una granizada
Documente los daños, proteja la casa, dé aviso y conserve los registros. Cada paso protege su reclamación.
Tome fotos y videos con fecha del techo, las canaletas, el revestimiento, las ventanas y el jardín. Fotografíe los daños antes de que se limpie o mueva algo.
Según la guía de reclamaciones del condado de Santa Rosa, los propietarios de Florida deben realizar de inmediato solo reparaciones temporales para evitar daños adicionales. Guarde todos los recibos de los trabajos de emergencia.
Dé aviso a tiempo. Según el Fla. Stat. § 627.70132, una reclamación generalmente debe notificarse a la aseguradora, según los términos de la póliza, dentro de 1 año a partir de la fecha de la pérdida. Una reclamación suplementaria por daños adicionales causados por el mismo riesgo generalmente vence en 18 meses. En el caso de huracanes, la fecha de la pérdida es la fecha en que el huracán tocó tierra; para tornados, vendavales, lluvias intensas u otros eventos relacionados con el clima, es la fecha en que la Administración Nacional Oceánica y Atmosférica verifica el evento.
Lleve un registro por escrito. Anote cada llamada, el número de reclamación y cada visita del ajustador, con la fecha y el nombre. Guarde copias de su página de declaraciones, los registros de reparaciones anteriores y cualquier presupuesto de techado o informe de inspección.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Vale la pena presentar una reclamación por daños de granizo?
Una reclamación vale la pena evaluarla cuando el costo probable de la reparación está claramente por encima de su deducible. Compare un presupuesto de reparación por escrito con ese deducible y luego considere el tiempo que tarda una reclamación.
Algunas reclamaciones se cierran sin pago. Los datos de informes de catástrofes de Florida incluyen reclamaciones cerradas sin pago porque el daño estaba por debajo del deducible o porque se negó la cobertura.
El momento importa incluso mientras usted todavía decide. Esperar puede extenderse más allá del plazo de aviso de 1 año, así que decida mientras sus opciones siguen abiertas. La garantía de un techo es independiente del seguro y no reemplaza su póliza.
Preguntas frecuentes
¿Cubre el seguro los daños en el techo por granizo?
Con frecuencia, sí, cuando su póliza cubre el granizo y el daño es repentino. La cobertura depende del formulario de la póliza, de los riesgos cubiertos y de lo que encuentre la inspección.
¿Cuánto tiempo tengo para reportar daños por granizo en Florida?
Según el Fla. Stat. § 627.70132, una reclamación generalmente debe notificarse dentro de 1 año a partir de la fecha de la pérdida.
¿Se aplica un deducible por granizo a mi reclamación de techo?
Muchas pólizas de Florida tienen un deducible separado por vendaval o granizo que se aplica antes de que la aseguradora pague. Su página de declaraciones muestra el monto.
Hable sobre la situación de su techo con nuestro equipo
Quizás una tormenta acaba de golpear y no está seguro de si su techo está cubierto. O quizás está ayudando a un padre o madre cuyo techo está dañado y cuya carta de seguro es difícil de entender. Es mucho que resolver por su cuenta.
Nuestro equipo en ASP Superhome puede revisar el techo, describir los daños visibles y guiarle en las opciones de reparación, reemplazo y techos resistentes al impacto, incluidas las cubiertas metálicas y de tejas. Nuestra consulta inicial gratuita es confidencial y sin compromiso de continuar. Para comenzar, contacte a ASP Superhome.
También puede revisar sus opciones de techado en nuestra guía de reemplazo de techos.
Cómo le ayudamos después de una tormenta
Revisión del techo
Evaluamos el estado de su techo para identificar daños por granizo y otros efectos de la tormenta.
Documentación clara
Le ayudamos a reunir fotos, notas y detalles que sirvan para explicar lo que encontramos.
Reparación o reemplazo
Trabajamos en reparaciones de techos y reemplazos de techos con materiales como metal o tejas.
Conversación sin compromiso
Nuestro equipo le explica las opciones con calma, en español, antes de que tome cualquier decisión.
Documente antes de reparar
Tome fotos de los daños visibles y guarde recibos de cualquier reparación temporal. Esta información puede ser útil al revisar su póliza.
Señales comunes de daño por granizo
Tejas rotas o desplazadas
Las tejas de concreto o arcilla pueden agrietarse, partirse o perder su posición tras un impacto.
Gránulos en las canaletas
Si encuentra gránulos de asfalto en las canaletas o en el suelo, el techo podría haber sufrido desgaste por impacto.
Abolladuras en metal
Las láminas de metal pueden mostrar abolladuras, marcas o bordes dañados después de una granizada fuerte.
Daños en ventanas y puertas
Las granizadas también pueden afectar marcos, vidrios y puertas, sobre todo si no son de impacto.


