


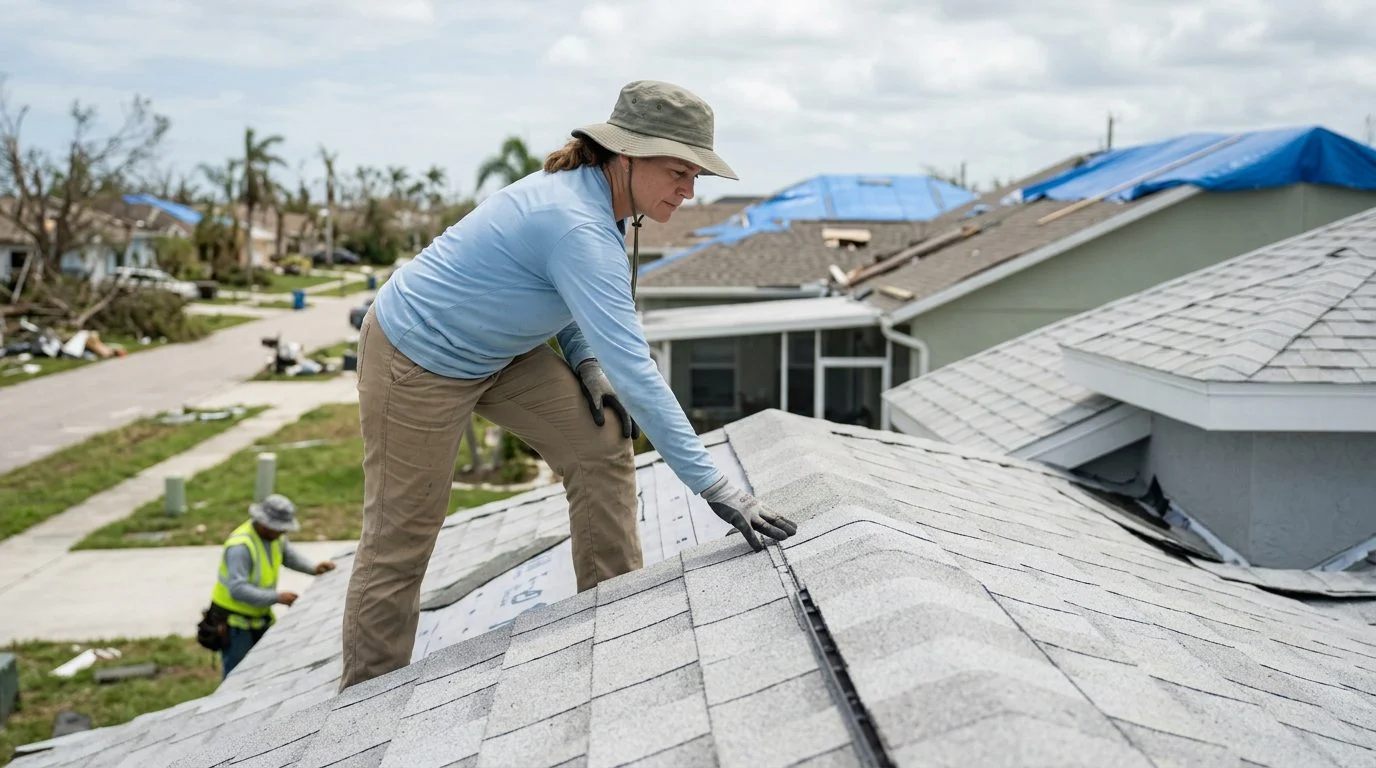
Techos y seguro de hogar · Sur de Florida
¿La edad del techo afecta su seguro de casa en Florida?
Conozca qué factores suelen revisar las aseguradoras y cómo el estado real de su techo, sea de tejas o de metal, puede marcar la diferencia. ASP Superhome le ayuda a evaluarlo.
Por Jonathan Rodriguez · Publicado 3 de noviembre de 2026
¿Afecta la antigüedad del techo al seguro de hogar en Florida?
¿La antigüedad del techo afecta el seguro de hogar en Florida? Sí, puede afectarlo. La ley de Florida da un trato especial a los techos de al menos 15 años, pero la antigüedad es solo uno de varios factores. Esta guía explica las normas, lo que miran las aseguradoras y lo que puede documentar ahora. Si usted es propietario, o ayuda a un familiar que lo es, estos pasos le ayudarán a prepararse antes de que llegue un aviso de renovación.
Si un aviso de renovación o un aumento de prima por la edad de su techo le preocupa, nuestro equipo ofrece una consulta inicial gratuita, confidencial y sin compromiso. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
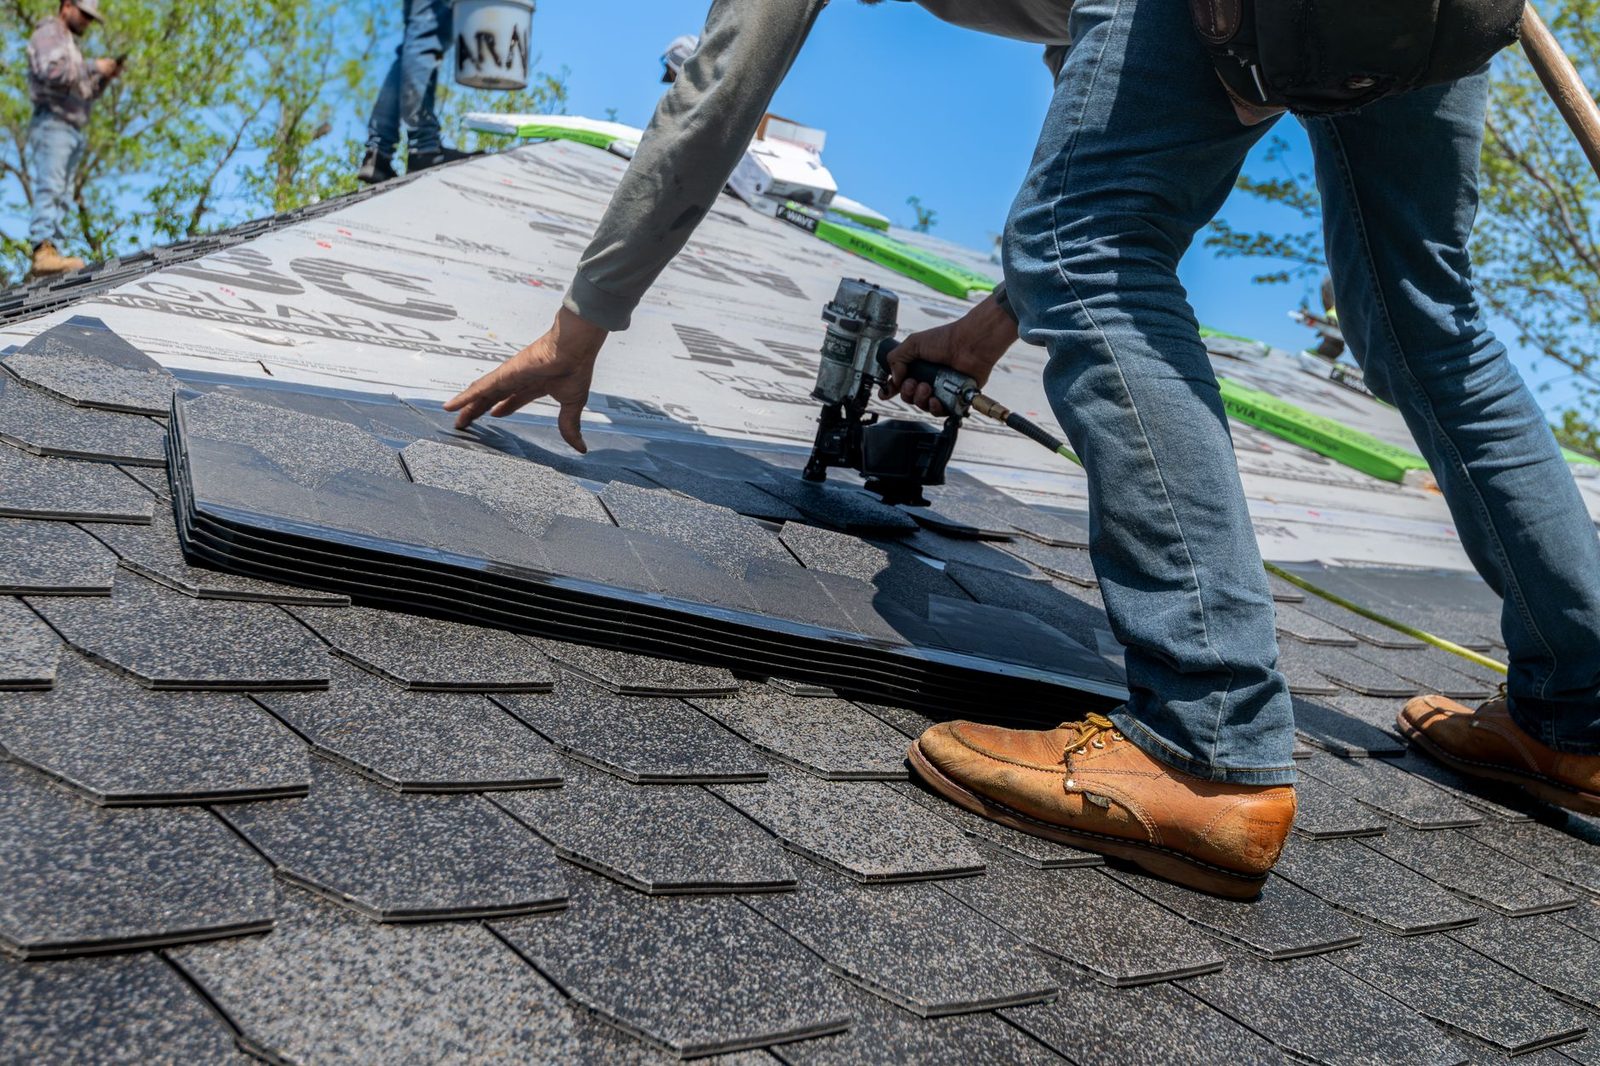
Qué es la regla de los 15 años para el techo y por qué existe
Según la sección 627.7011(5) de los Estatutos de Florida, para las pólizas de seguro de vivienda emitidas o renovadas a partir del 1 de julio de 2022, una aseguradora no puede negarse a emitir o renovar una póliza únicamente por la antigüedad de un techo que tenga menos de 15 años. Para un techo de al menos 15 años, la aseguradora debe permitir una inspección realizada por un inspector autorizado, a cargo del propietario, antes de exigir su reemplazo. Tampoco puede negarse únicamente por la antigüedad del techo si la inspección indica que quedan 5 años o más de vida útil. La norma le otorga un derecho específico: para un techo de al menos 15 años, puede solicitar una inspección antes de que la aseguradora exija el reemplazo. La regla no establece que todo techo se vuelva no asegurable a los 15 años.
El estatuto también regula cómo se paga una pérdida del techo. Describe la cobertura de costo de reposición y establece los pasos de pago para las pérdidas de la vivienda.
Los techos envejecen por la exposición al clima, por lo que las aseguradoras prestan atención a la antigüedad. El estatuto le ofrece una forma de demostrar el estado real de su techo. Para una visión más amplia de los trabajos en techos, consulte nuestra guía de reemplazo de techos.
¿Qué antigüedad puede tener su techo para asegurarlo en Florida?
La marca de los 15 años es la edad en la que empieza a aplicarse la norma de inspección de techos de Florida. Una vez que un techo tiene al menos 15 años, la aseguradora debe permitir una inspección por parte de un inspector autorizado. Debe permitirla antes de exigir el reemplazo como condición para emitir o renovar una póliza. Usted paga esa inspección.
La norma ayuda a un techo que todavía está en buen estado. La ley de Florida limita los casos en que una aseguradora puede negarse a emitir o renovar una póliza de vivienda únicamente por la antigüedad del techo. Según el texto de la ley, antes de emitir una cobertura residencial, la compañía debe ofrecer opciones que ajusten las pérdidas reparadas o reemplazadas según el costo de reposición del inmueble, y no según el valor real en efectivo, dentro de los límites de la cobertura (Fla. Stat. § 627.7011). Esta disposición aplica a pólizas emitidas o renovadas a partir del 1 de julio de 2022.
Las pólizas individuales varían. Cada aseguradora establece sus propias reglas de suscripción dentro de la ley. Una compañía puede pedir documentos distintos a los de otra. La prueba de vida útil depende del resultado de la inspección, por lo que el estado del techo el día de la inspección es importante.
Antigüedad frente a estado del techo: lo que miran las aseguradoras
Las aseguradoras miran tanto la antigüedad como el estado del techo, y son medidas distintas. Un techo más antiguo que está en buen estado puede verse de forma diferente a uno más nuevo con daños visibles. La prueba de vida útil del estatuto depende de una inspección, que mide el estado y no solo el paso del tiempo.
Según la investigación del IBHS sobre el envejecimiento de techos, los materiales de los techos envejecen por la exposición cotidiana al clima. La antigüedad y el estado suelen ir de la mano, pero no siempre.
Las señales que un propietario puede observar incluyen:
- Tejas o tejuelas faltantes, agrietadas o levantadas
- Burletes o soldaduras (flashing) agrietados o sueltos alrededor de ventilaciones, chimeneas y canales
- Pérdida de gránulos en techos de tejas asfálticas, que puede verse en las canaletas
- Hundimientos a lo largo de la línea del techo
La documentación respalda el historial del techo. Los trabajos en una vivienda de Florida pueden necesitar la aprobación de la autoridad local de construcción, y nuestro equipo puede explicarle qué aplica a su proyecto. Guarde los registros de permisos junto con el expediente de su techo. Demuestran cuándo se realizaron los trabajos con permiso.
Valor en efectivo real frente a costo de reposición para un techo antiguo
El valor en efectivo real es un método de liquidación que refleja la depreciación, es decir, el valor desgastado del techo. El costo de reposición paga para reparar o reemplazar la vivienda sin esa reducción, hasta los límites de la póliza. En las pólizas con cobertura de reemplazo, la inclusión de las obras que exige la normativa de construcción varía: algunas la contemplan y otras la excluyen.
La depreciación refleja la antigüedad, por lo que un techo más viejo puede mostrar una cifra de depreciación mayor. Con la cobertura de costo de reposición, la aseguradora debe pagar primero al menos el valor en efectivo real de la pérdida, menos el deducible. Paga los montos restantes a medida que se realizan los trabajos de reparación y se incurre en los gastos.
Los deducibles del techo añaden un segundo paso. Si se aplica un deducible específico para el techo, la aseguradora puede limitar el pago del techo al valor en efectivo real. Puede hacerlo hasta recibir una prueba razonable de que usted pagó el deducible. Esa prueba puede incluir un cheque cancelado, un recibo de giro postal, un estado de cuenta de tarjeta de crédito o un contrato de financiamiento que exija el pago total.
Este es un ejemplo hipotético, no una cotización. Suponga que reemplazar un techo costaría $20,000, que el deducible es de $1,000 y que la aseguradora calcula $8,000 de depreciación por antigüedad. En este ejemplo, el primer pago por valor en efectivo real sería de $11,000.
El método de liquidación depende de su póliza y de sus endosos. Revise la página de declaraciones y los endosos con su aseguradora.
¿Un techo de metal o de tejas cambia su prima?
Los techos de metal y de tejas pueden afectar las primas, pero el efecto varía según la aseguradora y la póliza. El Departamento de Servicios Financieros de Florida indica que los descuentos por techo varían según la aseguradora. También señala que dependen de la antigüedad, el estado y el tipo del techo. Según sus consejos para comprar seguros, esos descuentos suelen limitarse a techos de menos de 10 años. Un techo de metal o de tejas más antiguo puede no calificar para un descuento por techo.
El metal y las tejas se mencionan a menudo por su durabilidad y su resistencia al viento. Las aseguradoras consideran esas características, pero el efecto en la prima depende de cada aseguradora.
Los descuentos por vientos fuertes son una cuestión aparte. Según el Fla. Stat. § 627.711, las aseguradoras deben notificar a los asegurados los descuentos disponibles en primas relacionados con vientos fuertes al emitir la póliza y en cada renovación. La página de descuentos por mitigación de la Oficina de Regulación de Seguros indica que los propietarios pueden presentar a un agente de seguros un formulario oficial de inspección de mitigación.
Las ventanas y puertas resistentes a impactos son un factor de suscripción distinto al del techo. Revíselos en la misma conversación con su aseguradora.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Lo que el seguro de hogar normalmente no cubre en un techo
Muchas pólizas de seguro de vivienda no pagan el desgaste gradual, el deterioro lento ni los daños por falta de mantenimiento. El texto de cada póliza es el que rige, pero este es un patrón común.
Los daños repentinos son otra cosa. Un evento cubierto, como un viento fuerte, se evalúa de forma distinta al envejecimiento a largo plazo. La Oficina de Regulación de Seguros de Florida indica que la cobertura depende del formulario de la póliza y de los riesgos cubiertos o excluidos. Esto incluye la posible cobertura de daños a la propiedad causados por tormentas.
Esto importa cuando presenta un reclamo por el techo. La pregunta es si el daño ocurrió de forma repentina o se acumuló durante años. Los buenos registros ayudan a distinguir ambos casos. Las fotos tomadas antes de una tormenta, las facturas de reparación con fecha y los informes de inspección anteriores son de ayuda.
Un error común es buscar estos registros solo después de iniciar un reclamo. Empiece su expediente ahora. Después de una tormenta, haga reparaciones temporales razonables para evitar más daños y guarde cada recibo.
Preparación para la marca de los 15 años: documentación y una consulta inicial gratuita
Empiece hoy un expediente del techo. Incluya la fecha de instalación, los registros de permisos, las etiquetas o facturas de los productos, fotos fechadas del techo y cualquier informe previo de inspección o reparación. Estos documentos le dan a la aseguradora un historial claro del techo.
Esté atento a los avisos de renovación. Según el Fla. Stat. § 627.4133, una aseguradora de propiedad residencial generalmente debe dar aviso escrito de no renovación, cancelación o terminación, con el motivo, al asegurado principal con al menos 120 días de anticipación a la fecha de vigencia. El estatuto establece excepciones, entre ellas un plazo más corto de al menos 10 días de aviso escrito cuando la cancelación se debe a falta de pago de la prima. Además, exige por separado al menos 45 días de aviso escrito anticipado de la prima de renovación. Un aviso de no renovación debe indicar los motivos. Cuando llegue un aviso, verifique la fecha y los motivos que enumera.
Solicite una inspección actualizada del techo antes de que una aseguradora se la pida. Así conocerá el estado del techo y podrá planificar cualquier reparación o reemplazo.
¿La antigüedad del techo afecta el seguro de hogar en Florida si mi techo tiene menos de 15 años?
El derecho a la inspección de 15 años comienza a esa edad, por lo que un techo más joven queda fuera de esa norma específica. Las aseguradoras aún pueden considerar el estado y otros factores.
¿Quién paga la inspección del techo que permite la ley de Florida?
¿Florida exige un permiso para reemplazar un techo?
Según el Fla. Stat. § 553.79, se requiere un permiso antes de reparar o modificar un edificio, salvo que la ley disponga otra cosa.
Si un aviso de renovación o una prima más alta relacionada con su techo le preocupa, no tiene que resolverlo solo. Nuestra consulta inicial es gratuita, confidencial y sin compromiso de continuar. Comience su consulta inicial gratuita.
Lo que conviene revisar en su techo
Estado general
Tejas, láminas o paneles metálicos, sellos e impermeabilización muestran si el techo se mantiene en buenas condiciones.
Antigüedad y mantenimiento
La edad importa, pero un techo bien mantenido puede tener un desempeño distinto al de uno descuidado.
Documentación
Reunir facturas, fotos e informes de reparaciones le da a su aseguradora información clara sobre el historial del techo.
Opciones de reemplazo
Si el techo ya cumplió su vida útil, puede evaluar reemplazo o reparación con materiales adecuados para el clima del sur de Florida.
Antes de decidir
La antigüedad del techo es uno de varios factores que pueden influir en su póliza. Una inspección del estado real le da información concreta para hablar con su aseguradora.
Cómo prepararse
Revise la edad real de su techo
Confirme cuándo se instaló el techo o cuándo se hizo su última reparación importante. Si no tiene registros, una inspección puede ayudar.
Guarde sus registros
Conserve facturas, garantías, fotos y reportes de mantenimiento. Esta información sirve para explicar el estado del techo.
Atienda los daños a tiempo
Las reparaciones de tejas, sellos o láminas sueltas ayudan a mantener el techo en buenas condiciones y a prevenir daños mayores.
Considere sus opciones
Reparación, reemplazo de techo de tejas o instalación de metal son alternativas que se evalúan según el estado de su casa.


