


Techos · Sur de Florida
¿Tiene deducible por viento? Entienda cómo afecta el reemplazo de su techo
Explicamos qué es un deducible por viento, cómo puede relacionarse con el reemplazo de techo en Florida y qué revisar en su póliza antes de tomar decisiones.
Por Jonathan Rodriguez · Publicado 27 de octubre de 2026
Deducible por viento para el reemplazo de techo en Florida
Un deducible por viento es la parte del daño por tormenta que usted paga antes de que su aseguradora pague el resto. En una reclamación por reemplazo de techo con deducible por viento en Florida, el porcentaje de su póliza determina el monto de esa parte. Esta guía explica cómo funciona el deducible, qué registra cada parte y cómo prepararse antes de la visita del ajustador. Está escrita para propietarios de viviendas en Miami, Fort Lauderdale, West Palm Beach, Boca Raton, Kendall, Naples y Fort Myers.
Si una tormenta dañó su techo y no tiene claro cómo aplica el deducible por viento, nuestro equipo puede revisar con usted si conviene reparar o reemplazar. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Cómo funciona un deducible por viento en porcentaje en una reclamación de techo
Un deducible por viento en porcentaje es una proporción fija del valor asegurado de su vivienda que usted paga antes de que la cobertura se aplique a los daños causados por el viento. Un deducible fijo es un monto fijo en dólares. Su póliza determina qué tipo se aplica, así que léala con atención.
Los deducibles por viento y huracán suelen ser distintos del deducible por todo riesgo de la misma póliza. Un techo dañado por el viento puede estar sujeto a un deducible diferente al de una fuga de plomería. Confirme cuál se aplica antes de planificar en función de una cifra.
El reemplazo y la reparación de techos siguen la misma lógica. Sin embargo, si se aplica un deducible del techo a la pérdida asegurada, la aseguradora puede limitar el pago de la reclamación por el techo al valor real en efectivo de la pérdida en el techo, hasta que reciba una prueba razonable de que el asegurado pagó el deducible del techo. Para una visión más amplia, lea nuestra guía de reemplazo de techos.
Cómo encontrar el porcentaje y el monto en dólares en su póliza
El porcentaje de su deducible por viento generalmente aparece en la página de declaraciones, que es la página de resumen de su póliza. Busque una línea que mencione los deducibles por tormenta de viento o huracán, a menudo con un signo de porcentaje.
Muchos deducibles en porcentaje se calculan sobre el límite de cobertura de la estructura, es decir, el monto que su póliza indica para reconstruir la estructura de la vivienda. Por eso la cifra en dólares puede ser elevada.
Aquí hay un ejemplo hipotético, solo con fines ilustrativos. Un límite de estructura de $350,000 con un deducible por viento del 2 % equivale a $7,000 (2 % de $350,000). Sus cifras serán diferentes.
Confirme las condiciones con su propia aseguradora y con su póliza escrita antes de asumir un monto. Los formularios de póliza varían de una compañía a otra.
Cuándo una reclamación por reemplazo de techo alcanza el deducible
Una reclamación de techo solo paga la pérdida cubierta que supere su deducible. Una pérdida pequeña por tormenta puede no pagar nada una vez aplicado el deducible. Si una reclamación de reemplazo de techo supera el deducible depende de los hechos: cuánto daño hay, el tamaño y el tipo de cubierta del techo, y las condiciones de su póliza.
El daño puede ser parcial o total. El daño parcial suele afectar una sección de tejas, tejas de barro o paneles metálicos. El reemplazo completo generalmente sigue cuando el daño se extiende por todo el techo. Los hallazgos del ajustador determinan por cuál camino avanza la reclamación.
La ley de Florida también limita los pagos por techos en un caso específico. Cuando se aplica un deducible del techo, la aseguradora puede limitar el pago por el techo al valor real en efectivo hasta que reciba una prueba razonable de que usted pagó ese deducible, conforme a Estatutos de Florida, § 627.7011. La prueba puede ser un cheque cancelado, un recibo de giro postal, un estado de cuenta de tarjeta de crédito o una copia de un contrato de plan de pagos a plazos ejecutado u otro acuerdo de financiamiento que exija el pago completo del deducible a lo largo del tiempo. Conserve estos registros.
Puede pedir a su aseguradora que le explique por escrito cómo aplicó el deducible. Un desglose escrito facilita verificar los cálculos.
Lo que documenta el ajustador de seguros
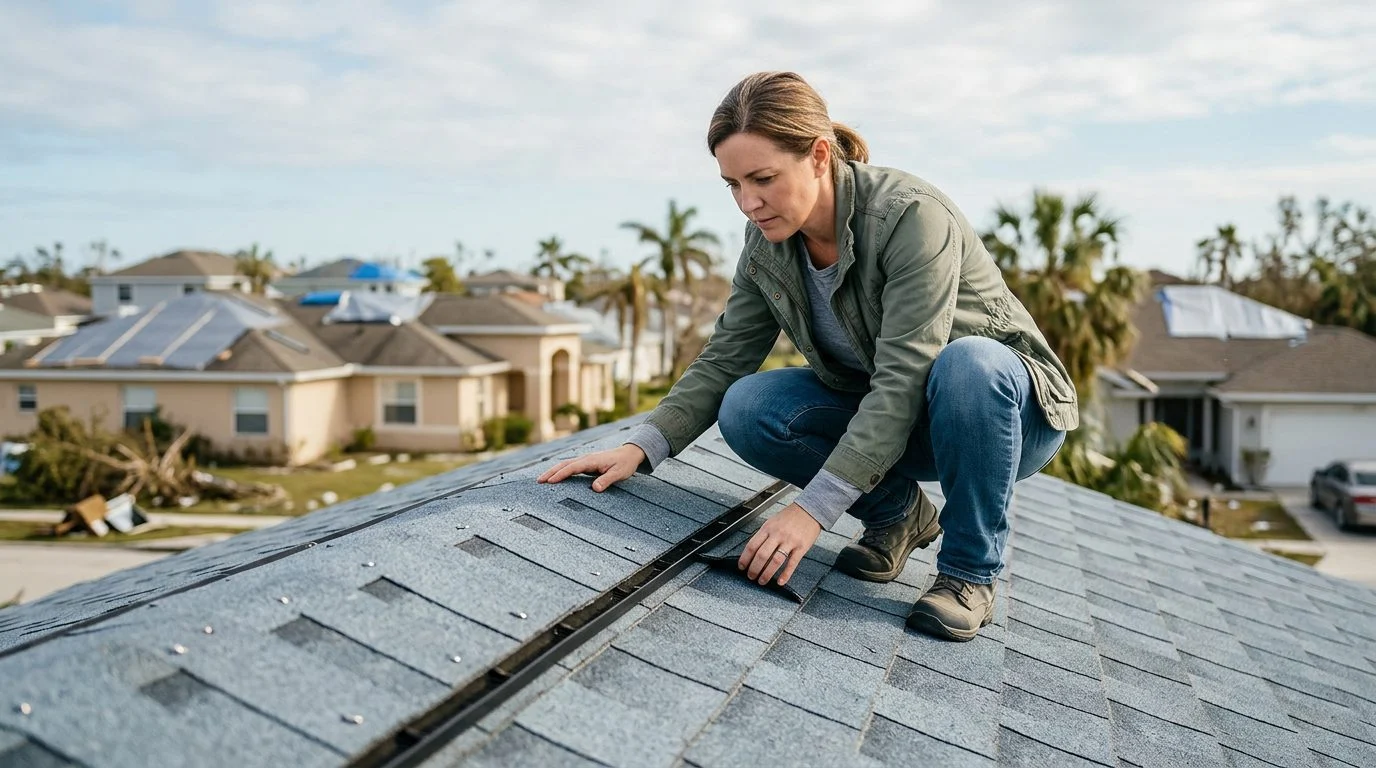
El ajustador de seguros registra lo que la tormenta le hizo al techo y lo que la aseguradora pagará para repararlo.
El ajustador normalmente revisa la pendiente del techo, el tipo de cubierta (teja de asfalto, teja de barro o metal), las tejas levantadas o faltantes, la hojalatería dañada y las ventilaciones. Las notas sobre canaletas y techos interiores también son importantes, porque la entrada de agua muestra la trayectoria del daño.
Luego el ajustador elabora un presupuesto con partidas detalladas. Un presupuesto de reparación cubre áreas específicas. Un presupuesto de reemplazo cubre todo el techo. El presupuesto de un contratista de techos puede diferir porque utiliza mediciones, alcance y supuestos de precios distintos.
El expediente de la reclamación también necesita fotografías, mediciones del techo y la fecha de la pérdida. En reclamaciones derivadas de huracanes, tornados, tormentas de viento, lluvias intensas u otros eventos climáticos, la fecha de la pérdida es la fecha en que el huracán tocó tierra o la fecha en que la Administración Nacional Oceánica y Atmosférica verifica el evento, conforme a Estatutos de Florida, § 627.70132. Esa fecha inicia el plazo para notificar.
Lo que documenta el contratista de techos
Un contratista de techos documenta el daño y el trabajo necesario para repararlo. Esos registros pueden respaldar su reclamación cuando se revise.
Los registros útiles del contratista incluyen fotografías fechadas de cada área dañada, mediciones del techo y un alcance de trabajo por escrito. Las tomas de cerca muestran grietas y piezas levantadas. Las tomas más amplias muestran hasta dónde llega el daño.
Las notas sobre la antigüedad del techo, reparaciones previas y el material de la cubierta también importan. Un techo de teja de barro y uno de metal pueden mostrar daños de manera diferente. Una reparación previa puede cambiar la forma en que un revisor interpreta un daño nuevo.
Si su reparación o reemplazo de techo está relacionado con una reclamación de seguro, comuníquese con su compañía de seguros para verificar la cobertura, las reclamaciones y los deducibles antes de firmar un contrato. Lea esa información antes de firmar.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Reparación o reemplazo de techo después de una tormenta en el sur de Florida
La reparación o el reemplazo depende de cuánto del techo esté dañado, de su antigüedad y de su estado antes de la tormenta.
El material del techo importa después de una tormenta. El desempeño de las cubiertas de techo en el suroeste de Florida tras el huracán Ian se documenta en el estudio de techos del huracán Ian del IBHS.
La mitigación de viento también importa. La Sección 627.711 de los Estatutos de Florida establece que, mediante un formulario prescrito por la Oficina de Regulación de Seguros, una compañía debe informar claramente al solicitante o al titular de una póliza de seguro de vivienda, cuando la póliza se emite y nuevamente cada vez que se renueva, sobre la disponibilidad y el rango de cada descuento, crédito, otra diferencia de tarifa o reducción de deducible para propiedades donde se puedan instalar o hayan sido instalados o utilizados accesorios o métodos de construcción que puedan reducir los daños por viento. La Oficina de Regulación de Seguros de Florida indica que los propietarios pueden presentar un formulario oficial de inspección de mitigación a un agente de seguros para solicitar esos descuentos. Los montos de descuento varían según la aseguradora, así que pregunte a su agente qué se aplica a su póliza.
También existen permisos. Planifique ese tiempo. Para trabajos de techos en Miami, consulte nuestra página de reemplazo de techos en Miami.
Cómo prepararse antes de la visita del ajustador
Antes de que llegue el ajustador, documente el daño y mantenga sus papeles en orden.
Tome fotografías y video fechados del techo, las canaletas y los techos interiores, desde afuera y desde adentro. Hágalo antes de cualquier limpieza. Las tomas amplias muestran toda el área, y las tomas de cerca muestran grietas específicas, piezas levantadas o manchas de agua.
Guarde la página de declaraciones, su número de reclamación y todos los mensajes escritos en una sola carpeta. Escriba una breve cronología de cuándo notó el daño por primera vez y cómo estaba el clima en esas fechas.
El tiempo importa. Conforme a Estatutos de Florida, § 627.70132, una reclamación queda prescrita a menos que se haya notificado a la aseguradora según los términos de la póliza dentro de 1 año después de la fecha de la pérdida. Una reclamación suplementaria queda prescrita a menos que la notificación se haya realizado dentro de 18 meses. Informe pronto.
Evite las reparaciones permanentes hasta que el ajustador haya documentado el daño. Si debe realizar reparaciones de emergencia para detener más filtraciones de agua, conserve los recibos y las fotografías de ese trabajo.
Hable con nuestro equipo sobre su techo dañado por la tormenta
Un deducible por viento para el reemplazo de techo en Florida puede resultar difícil de entender mientras lidia con agua en la casa. Entre las preguntas más comunes están estas.
¿Un deducible por viento se aplica al reemplazo de un techo?
Un deducible por viento o huracán puede aplicarse a una reclamación de techo. Su póliza establece el porcentaje y las condiciones.
¿El deducible se basa en el límite de la estructura?
Con frecuencia, sí. Revise su página de declaraciones para confirmar cómo su póliza lo calcula.
¿Cuánto tiempo tengo para reportar una reclamación de techo?
Según el estatuto, generalmente la notificación debe hacerse dentro de 1 año después de la fecha de la pérdida, conforme a los términos de la póliza.
Si una tormenta dañó su techo y no está seguro de cómo el deducible por viento afecta la decisión entre reparar o reemplazar, nuestro equipo de ASP Superhome trabaja en reemplazo de techos, reparación de techos, techos metálicos y techos de teja. Nuestra consulta inicial es gratuita, confidencial y sin compromiso de continuar. Reserve su consulta inicial gratuita para hablar sobre su techo.
Por qué conviene aclarar el deducible antes de empezar
Lea su póliza con calma
El porcentaje del deducible por viento y sus condiciones aparecen en su póliza. Tenerlos claros le ayuda a planear el presupuesto del proyecto.
Entienda cómo se calcula
En muchas pólizas el deducible se relaciona con el límite de cobertura de la estructura. Su página de declaraciones muestra cómo se aplica en su caso.
Un equipo que le explica el proceso
Nuestro equipo le ayuda a entender las opciones de reemplazo de techo para su casa, desde metal hasta tejas, sin presiones.
Pensado para proteger su hogar
Un techo bien planificado, con materiales resistentes al viento, ayuda a proteger el interior de su casa durante la temporada de huracanes.
Importante
Cada póliza es distinta. La información de esta página es general y no reemplaza la revisión de su propia póliza. Antes de firmar cualquier contrato, confirme el monto del deducible y las condiciones que aplican a su vivienda.
Cómo prepararse en 3 pasos
1. Revise su póliza
Ubique la página de declaraciones y anote el porcentaje del deducible por viento y el límite de cobertura de la estructura.
2. Reúna la información de su techo
Tome fotos del techo, anote el año de instalación y cualquier reparación previa. Esto facilita la evaluación.
3. Agende su consulta
Nuestro equipo revisa sus opciones de reemplazo, desde techo metálico hasta tejas, y le explica los siguientes pasos con claridad.
Revise su deducible y planee el reemplazo de su techo con tranquilidad
Áreas de práctica relacionadas
- ¿Cómo sé si necesito un techo nuevo o solo reparaciones?
- Kitchen Island Design Ideas for South Florida Homes


