


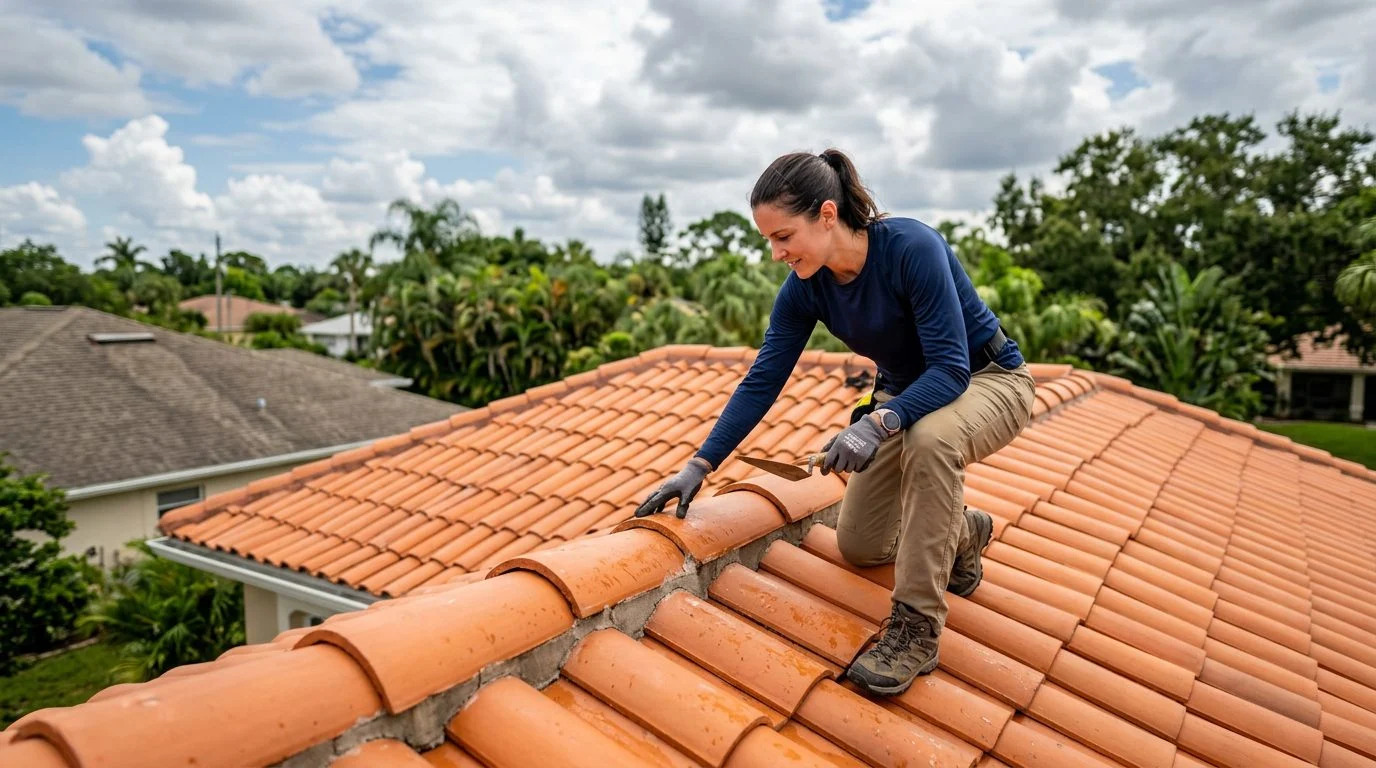
Seguro de casa en Florida · Techos y protección contra huracanes
¿Un techo nuevo de tejas baja el seguro de tu casa en el sur de Florida?
Un techo nuevo, ventanas y puertas de impacto pueden ser parte de un plan para proteger tu hogar. Conoce cómo funciona y habla con ASP Superhome sobre tu casa en Miami, Fort Lauderdale, West Palm Beach, Kendall, Naples, Fort Myers o Boca Raton.
Lo que conviene saber antes de decidir
Cada aseguradora es distinta
Las compañías de seguros revisan los techos, ventanas y puertas de forma diferente. Lo que aplica en un caso puede no aplicar en otro.
La póliza manda
El ahorro, si existe, depende de tu póliza específica y de los requisitos de tu aseguradora. Pide por escrito lo que tu compañía acepta.
La protección también cuenta
Los materiales resistentes al impacto y los techos bien instalados ayudan a proteger la casa frente a vientos fuertes y lluvia intensa.
Acompañamiento de principio a fin
Nuestro equipo te explica las opciones de techos, ventanas, puertas y solar para que tomes una decisión con calma.
Por Jonathan Rodriguez · Publicado 20 de octubre de 2026
¿Un techo nuevo de tejas bajará mi seguro en Florida?
Si su prima de renovación subió o su techo de tejas envejece, nuestro equipo puede conversar con usted sobre sus opciones. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
La respuesta corta: un techo nuevo de tejas puede ayudar, pero no de forma automática
¿Un techo nuevo de tejas bajará mi seguro en Florida? Puede ayudar, pero no bajará todas las pólizas en la misma cantidad. El efecto depende de tu aseguradora, de tu póliza y del estado de tu casa.
La antigüedad del techo es un factor. Las características del techo que resisten el viento son otro. La construcción de tu vivienda, su ubicación y tu historial de reclamaciones también cuentan. Considera el techo nuevo como un motivo para revisar tu tarifa, no como un descuento garantizado.
La ley de Florida da una base legal a esta revisión. Según Fla. Stat. § 627.0629(1), los accesorios o las técnicas de construcción deben incluir, entre otros, aquellos que mejoran la resistencia del techo y el rendimiento de su cubierta.
Cómo las aseguradoras de Florida evalúan la antigüedad y la cubierta del techo
Las aseguradoras consideran la antigüedad de tu techo y el material con que está hecho. Muchas aseguradoras tienen en cuenta la antigüedad del techo cuando establecen o renuevan una prima. Un techo más antiguo puede implicar una tarifa más alta, por lo que la edad de la cubierta importa.
El tipo de cubierta también importa. Los techos de tejas, metal y tejas asfálticas pueden clasificarse de manera distinta en la suscripción. Pregúntale a tu aseguradora cómo clasifica tu techo.
Un techo de reemplazo a menudo cambia la cifra de antigüedad que usa tu aseguradora. Por eso los propietarios preguntan por el momento de hacerlo. Si tu techo se acerca al final de su vida útil, es posible que el reemplazo sea necesario primero por razones de estado. El seguro es un beneficio que debes revisar, pero no es la única razón para actuar.
Hazle a tu aseguradora dos preguntas. ¿Cómo registra la fecha de instalación? ¿Qué comprobante necesita? Los comprobantes habituales incluyen un permiso, un contrato firmado, una factura y un registro de finalización.
Los créditos por mitigación de viento y por qué importa la inspección
Los créditos por mitigación de viento dependen de lo que tenga tu casa y de qué tan bien esté documentado. Las tarifas presentadas para el seguro residencial de propiedades en Florida deben incluir descuentos, créditos u otras diferencias de tarifa actuarialmente razonables, o reducciones adecuadas de los deducibles, para las propiedades en las que se hayan instalado o implementado accesorios o técnicas de construcción para la mitigación de viento que han demostrado reducir las pérdidas por tormentas de viento. El Departamento de Servicios Financieros de Florida describe la inspección de mitigación de viento como la base para enviar un formulario de inspección a una aseguradora con el fin de identificar los créditos aplicables.
Las aseguradoras deben aceptar ciertos formularios. Fla. Stat. § 627.711 exige un formulario uniforme de verificación de mitigación firmado por un inspector autorizado. Esto incluye a un inspector de viviendas con licencia que tenga al menos 3 horas de capacitación aprobada en mitigación de huracanes y que haya aprobado un examen de competencia. Un arquitecto profesional con licencia según el s. 481.213 también figura entre los profesionales calificados enumerados (§ 627.711(2)).
Las aseguradoras deben publicar los descuentos por mitigación de huracanes en sus sitios web (§ 627.0629(1)). Las aseguradoras sujetas a esta sección deben proporcionar en sus sitios web información que describa los descuentos por mitigación de huracanes disponibles para los asegurados. Tu aviso de renovación es un buen momento para preguntar qué créditos se aplican a tu techo y a tu casa.
Cómo influyen la estructura del techo de tejas y las normas de construcción
Las normas del código de construcción determinan lo que debe incluir un techo de reemplazo. Las aseguradoras evalúan el sistema completo del techo. Eso incluye la cubierta base, los sujetadores, la membrana bajo las tejas y la forma en que se fijan las tejas.
En algunas viviendas, el código exige más que las tejas. Fla. Stat. § 553.844 establece que, para estructuras residenciales unifamiliares construidas en sitio, un reemplazo de techo en un edificio ubicado en la región de escombros arrastrados por el viento debe incorporar las técnicas del subpárrafo (2)(b)3. cuando el edificio cumple el umbral del estatuto: un valor asegurado de 300 000 dólares o más o, si el edificio no está asegurado o carece de documentación del valor asegurado, un avalúo justo de la estructura para fines de impuestos ad valorem de 300 000 dólares o más. Para los edificios existentes que no están obligados de otra manera a cumplir con el Código de Construcción de Florida para obras nuevas, Fla. Stat. § 553.844 establece que las conexiones entre el techo y la pared no son obligatorias, a menos que la evaluación y la instalación en los extremos de los hastiales o en todas las esquinas puedan completarse por el 15 por ciento del costo del reemplazo del techo.
Los permisos también importan. Las cubiertas del techo desempeñan un papel importante en el comportamiento de una vivienda durante vientos fuertes.
Situaciones comunes de propietarios y qué documentar
Si tu prima acaba de subir, lee con atención tu aviso de renovación.
Si hay daños por tormenta, el momento importa. Fla. Stat. § 627.70132 establece que una reclamación prescribe si el aviso no se dio dentro de 1 año desde la fecha de la pérdida. Una reclamación suplementaria prescribe si el aviso no se dio dentro de 18 meses.
Los deducibles del techo pueden afectar el pago. Fla. Stat. § 627.7011 establece que una aseguradora puede limitar el pago del techo al valor real en efectivo hasta que reciba una prueba razonable de que pagaste el deducible del techo.
Guarda estos registros juntos: fotos, el contrato firmado, el permiso, la inspección final, la factura y tu hoja de declaraciones.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Habla con nuestro equipo sobre tu techo y tu prima
Una decisión sobre un techo de tejas es más fácil cuando se tienen los datos en la mano. La ley de Florida establece el marco, pero tu aseguradora y el estado de tu techo determinan el resultado. Nuestro equipo puede revisar contigo la antigüedad, la cubierta y el estado de inspección de tu techo.
¿Un techo nuevo reduce el seguro de propietario en Florida?
Un techo nuevo puede ayudar, pero el ahorro depende de tu aseguradora y de tu póliza.
¿Cuánto tiempo es válida una inspección de mitigación de viento?
La Comisión de Servicios Financieros establece las directrices sobre el tiempo que los resultados de la inspección siguen siendo válidos.
¿Quién puede firmar un formulario de mitigación de viento?
Un inspector de viviendas con licencia que haya completado al menos 3 horas de capacitación en mitigación de huracanes y un examen de competencia puede firmarlo, pero debe inspeccionar la vivienda personalmente, no a través de empleados u otras personas.
Si tu prima subió o tu techo de tejas envejece, comunícate con ASP Superhome. Nuestra consulta inicial es gratuita, confidencial y sin compromiso de continuar. Escríbenos a aspsuperhome.com/contact para hablar sobre tu techo y tu renovación.
Antes de hacer cambios, consulta con tu aseguradora
Pide a tu compañía de seguros qué documentación, inspecciones o certificaciones necesita para revisar tu caso. Guarda los recibos y los informes de instalación. Así tendrás los datos listos para cualquier revisión.
Soluciones de ASP Superhome para tu hogar
Techos de metal y tejas
Instalamos techos metálicos y de tejas, pensados para el clima del sur de Florida.
Reemplazo y reparación de techos
Desde una reparación puntual hasta el reemplazo completo de tu techo, con una evaluación clara antes de empezar.
Ventanas y puertas de impacto
Protección para las aberturas de tu casa frente a vientos fuertes y escombros arrastrados por la tormenta.
Paneles solares y respaldo con baterías
Energía solar con opción de batería de respaldo para tu hogar, con una propuesta adaptada a tu consumo.


