


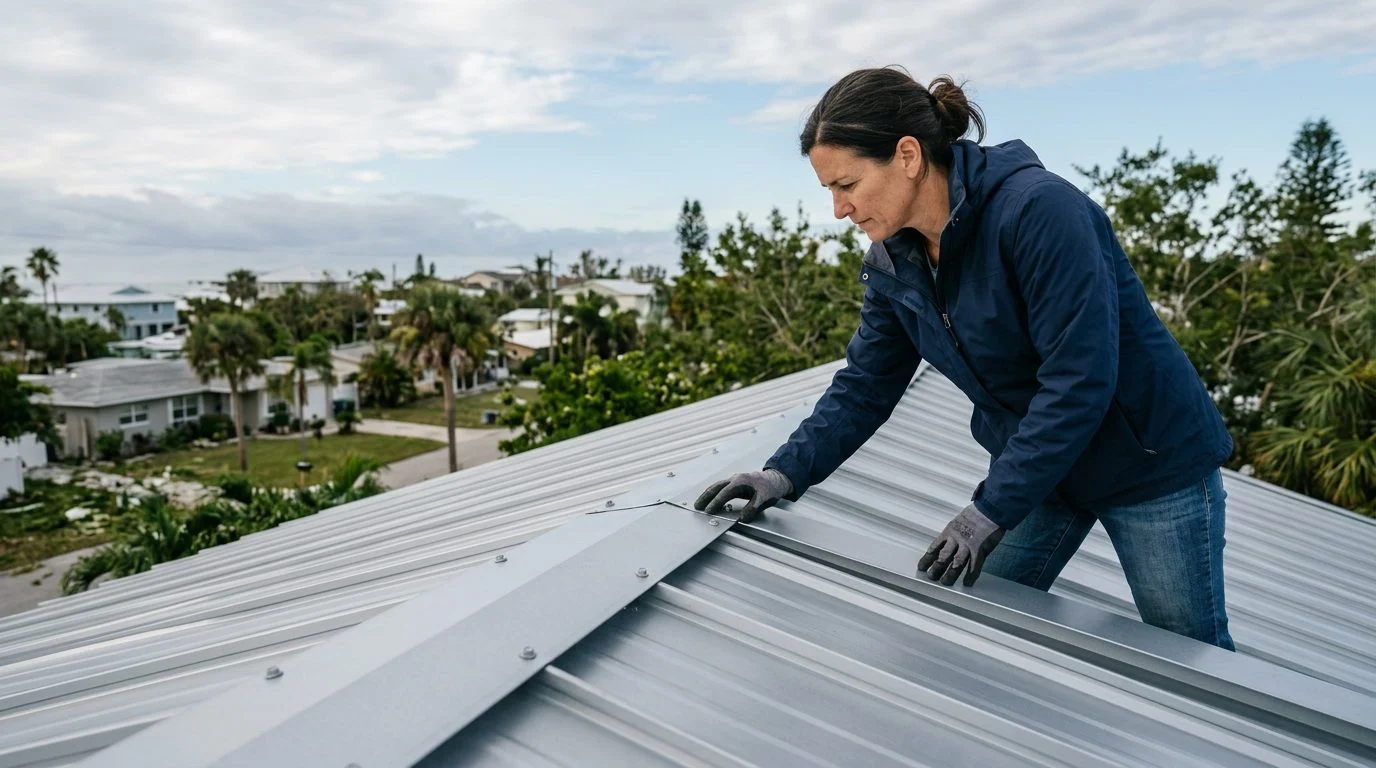
Techos de metal · Sur de Florida
¿Las aseguradoras prefieren techos de metal en Florida?
Conozca por qué muchos techos metálicos se ven con buenos ojos ante el viento y la durabilidad, y qué factores influyen en su póliza.
Por Jonathan Rodriguez · Publicado 21 de octubre de 2026
¿Les gustan a las aseguradoras los techos metálicos en Florida?
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
La respuesta corta: por qué las aseguradoras suelen ver los techos metálicos con buenos ojos
Muchas aseguradoras de Florida ven los techos metálicos con buenos ojos porque el metal resiste bien el viento y se mantiene en buen estado con el tiempo. Eso puede respaldar descuentos relacionados con el techo en una póliza de seguro de hogar. El efecto real depende de la aseguradora, del formulario de la póliza y de la vivienda en sí, así que ninguna regla única se aplica a todas las propiedades.
Esta pregunta suele surgir en momentos clave. Aparece durante una reemplazo de techo, en la renovación de la póliza o cuando se vende una vivienda. Son los momentos en que el efecto del techo sobre la cobertura importa más. Los propietarios en Miami, Fort Lauderdale, West Palm Beach, Kendall, Naples, Fort Myers y Boca Raton también enfrentan esta pregunta.
La ley de Florida establece un marco claro. Según el Fla. Stat. § 627.0629, las presentaciones de tarifas de seguros residenciales deben incluir descuentos o reducciones de deducibles actuarialmente razonables para las propiedades en las que se hayan instalado o implementado características que reduzcan las pérdidas por viento. Entre esas características se incluyen el desempeño de la cubierta del techo y la resistencia de la unión entre techo y muros. El estatuto también establece que la Oficina de Regulación de Seguros determina los descuentos que reflejan el valor actuarial completo de esas características.
¿Un techo metálico reduce su seguro en Florida?
Un techo metálico puede reducir las primas en algunos casos. La vía principal son los créditos por mitigación de viento vinculados a la cubierta del techo y a la forma en que el techo se fija a la casa. Si usted recibe un crédito depende de las reglas de tarificación de su aseguradora y de lo que indiquen sus registros de inspección.
El techo es solo un factor. Las aseguradoras también consideran el tipo de construcción, la ubicación, el historial de reclamaciones y los límites de cobertura.
Según el Fla. Stat. § 627.711, su aseguradora debe notificarle al momento de emitir la póliza y en cada renovación. Revise los documentos de su renovación en busca de descuentos relacionados con el techo. Luego, pregunte a su aseguradora cómo se aplican esos descuentos a su propia póliza. La página de avisos de mitigación de la CFO de Florida explica cómo funcionan estos avisos.
Cómo las características de mitigación de viento afectan los créditos relacionados con el techo
Una inspección de mitigación de viento registra las características que las aseguradoras usan para fijar los créditos relacionados con el techo. En Florida, ese registro utiliza un formulario estándar.
El formulario es el Formulario Uniforme de Inspección de Verificación de Mitigación. Según el Fla. Stat. § 627.711, la Comisión de Servicios Financieros desarrolla este formulario, y todas las aseguradoras deben usarlo. Una aseguradora debe aceptarlo cuando un inspector autorizado lo firma. Según el Fla. Admin. Code R. 69O-170.0155, las aseguradoras deberán enviar a la Oficina la información contenida en cada formulario OIR-B1-1802 que hayan recibido y que se relacione con una de sus pólizas, dentro de los 60 días posteriores a que ocurra un cambio de tarifa en esa póliza o dentro de los 60 días posteriores al inicio de la póliza, lo que ocurra más tarde. Las aseguradoras no deberán enviar el nombre del asegurado, sus números de teléfono ni su dirección de correo electrónico, y no deberán enviar ninguna póliza que no hayan emitido. El Fla. Admin. Code R. 69O-170.0155 adopta el formulario y exige este envío.
Las ventanas y puertas con clasificación de impacto están incluidas en la protección de aberturas. Según el Fla. Stat. § 553.842, un producto no puede comercializarse como protección contra huracanes o tormentas de viento a menos que esté aprobado. Los techos, las puertas exteriores, las ventanas y las persianas se encuentran entre las categorías que requieren aprobación a nivel estatal. Guarde la documentación de aprobación de cada producto que instale.
El Fla. Stat. § 553.844(3)(a) establece que, para estructuras residenciales unifamiliares construidas en sitio, el reemplazo de un techo debe incorporar las técnicas especificadas en los subpárrafos (2)(b)2. y 4.
Techos metálicos y desempeño ante huracanes en el sur de Florida
Nuestro equipo puede revisar sus opciones de techado, incluidos los sistemas metálicos y de tejas, durante una consulta inicial gratuita, confidencial y sin compromiso de continuar. Según IBHS sobre el huracán Ian, el desempeño de las edificaciones en el suroeste de Florida durante el huracán Ian ha sido examinado en detalle. Para los propietarios de Naples y Fort Myers, ese hallazgo les queda muy cerca.
El desempeño del techo depende del sistema completo. La cubierta importa, pero también importan los sujetadores y la forma en que el techo se conecta con los muros. Los propietarios en Miami y Fort Lauderdale deben revisar todo el sistema del techo, no solo el panel. Para más detalles, lea si los techos metálicos son seguros en huracanes.
Costo del techo metálico y lo que significa para su presupuesto
El costo de un techo metálico depende del tamaño del techo, del perfil, del tipo de panel y del alcance del proyecto. Ningún precio único se ajusta a todas las viviendas. Una estimación para 2,000 pies cuadrados es un punto de partida, no una cifra fija.
Compare el costo inicial con tres factores: los posibles créditos del seguro, la vida útil esperada y las necesidades de mantenimiento. Esos factores determinan el presupuesto a largo plazo más que el precio de lista.
El color también puede afectar el consumo de energía. La guía de techos frescos de la EPA explica que los techos metálicos claros y reflectantes pueden reducir la transferencia de calor solar y el consumo de energía del aire acondicionado, incluso en climas cálidos. Techos frescos de ENERGY STAR indica que los colores metálicos más claros y reflectantes generalmente se mantienen más frescos y pueden mejorar el ahorro de energía en climas calurosos y soleados como el de Florida.
Para un desglose detallado, consulte la guía de costos de techos metálicos de 2,000 pies cuadrados.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Preguntas que debe hacer antes de elegir un techo por motivos de seguro
Pregunte a su aseguradora qué detalles del techo registrará antes de firmar un contrato de techado. Esa respuesta le indica qué documentará la inspección. Algunas preguntas útiles son:
- ¿Qué detalles de la cubierta del techo y de su fijación registrará la inspección de mitigación de viento?
- ¿Qué descuentos relacionados con el techo aparecen en mi póliza y qué requiere cada uno?
- ¿Mi póliza depende de la antigüedad o del estado del techo?
Por lo general, la ley de Florida prohíbe reparar o modificar un edificio sin obtener antes un permiso. Según el Fla. Stat. § 553.79, el permiso lo emite la agencia encargada de hacer cumplir la normativa.
Reúna sus contratos, especificaciones de productos, permisos y registros de inspección. Su aseguradora podría pedirlos.
Respuestas rápidas
¿A las aseguradoras les gustan los techos metálicos en Florida?
Muchas los ven con buenos ojos por su desempeño ante el viento y su durabilidad. El efecto en su prima depende de su aseguradora y de su póliza.
¿Un techo metálico reduce el seguro en Florida?
En algunos casos sí, mediante créditos por mitigación de viento vinculados a la cubierta del techo y a su fijación.
¿Necesito un permiso para reemplazar mi techo?
La ley de Florida generalmente exige un permiso antes de reparar o modificar un edificio.
Si está gestionando una reparación o un reemplazo de techo para su propia casa o para la propiedad de un familiar, y el seguro es una preocupación, hable con el equipo de ASP Superhome. ASP Superhome ofrece una consulta inicial gratuita, confidencial y sin compromiso de continuar. También puede solicitar una consulta inicial gratuita para su techo, que es confidencial y no implica ninguna obligación de continuar.
Lo que suele valorarse de un techo de metal
Desempeño ante el viento
Los sistemas metálicos bien instalados están pensados para resistir las ráfagas y la presión típicas de las tormentas del sur de Florida.
Durabilidad a largo plazo
El metal resiste mejor el paso del tiempo, la humedad y la exposición al sol, lo que reduce la frecuencia de reparaciones.
Documentación clara
Un techo con instalación y detalles técnicos bien documentados facilita la revisión por parte de su aseguradora.
Opciones de diseño
Hay láminas, paneles y acabados metálicos para distintos estilos de casa, desde modernos hasta tradicionales.
Importante antes de contar con un descuento
Cada aseguradora y cada póliza tienen criterios propios. Un techo de metal puede influir en su prima, pero no hay un descuento garantizado. Revise siempre su póliza con su agente.
Qué revisar antes de decidir
Estado de su techo actual
Una inspección le ayuda a saber si conviene reparar, reemplazar o pasar a metal.
Tipo de metal y sistema de fijación
Los materiales y el método de instalación son parte clave de la resistencia del techo.
Conversación con su aseguradora
Consulte qué documentos pide su aseguradora y qué detalles de la instalación le interesan.
Presupuesto claro
Solicite un estimado detallado que incluya materiales, mano de obra y plazos de ejecución.
¿Quiere saber cómo un techo de metal encaja en su casa? Nuestro equipo le ofrece una consulta inicial gratuita, confidencial y sin compromiso.
Áreas de práctica relacionadas
- Techos metálicos en el sur de Florida: tipos, costos y beneficios


