


Techos · Sur de Florida
¿Su techo no pasó la inspección de cuatro puntos? Tiene opciones claras
Un resultado no aprobado no siempre significa que deba reemplazar todo el techo. Le explicamos qué significa el informe y cómo decidir entre reparar y reemplazar.
Por Jonathan Rodriguez · Publicado 17 de octubre de 2026
¿Qué pasa si mi techo no aprueba una inspección de cuatro puntos?
Si su techo no aprueba una inspección de cuatro puntos, el informe normalmente significa que el inspector quiere reparaciones o una revisión adicional antes de aceptar el techo. Las aseguradoras y los compradores suelen leer este resultado con atención, así que puede afectar una póliza o una venta. Esta guía explica qué significa el elemento que no aprobó y cómo sopesar la reparación frente al reemplazo.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Qué cubre una inspección de cuatro puntos
Una inspección de cuatro puntos revisa cuatro sistemas: el techo, la electricidad, la plomería y el HVAC (calefacción, ventilación y aire acondicionado). A cada uno se le evalúa su estado actual y cuánta vida útil le queda.
Las aseguradoras suelen pedir este informe, y los compradores también suelen encargarlo. Es más limitada que una inspección completa de la vivienda. Una inspección completa cubre toda la estructura con más profundidad. Una revisión de cuatro puntos se centra en los sistemas que más pesan para el seguro y para una venta.
Muchos propietarios escuchan primero sobre el techo. El estado del techo suele determinar la cuestión del seguro. Por eso, un hallazgo en el techo puede cambiar toda la conversación sobre una propiedad.
Cómo se evalúa la sección del techo
El inspector revisa el estado visible del techo, su antigüedad y cuánta vida útil parece tener todavía. Estos tres factores determinan el resultado.
Entre los hallazgos más comunes están el estado de las tejas o de las tejas de barro, las piezas faltantes o levantadas, las juntas o remates (flashing) dañados, los problemas en las canaletas y los signos de filtraciones. Una mancha de humedad en un techo interior es una señal que requiere explicación.
La ubicación importa. Los daños en la cumbrera, en los valles o alrededor de las perforaciones del techo, como ventilaciones y tuberías, pueden pesar más que un desgaste superficial aislado. Unas cuantas piezas desgastadas en una zona abierta son distintas de una entrada de agua en un valle.
La antigüedad también importa. Antes de emitir una póliza de seguro para propietarios, la aseguradora debe ofrecer las siguientes opciones, entre ellas una póliza o endoso que ajuste las pérdidas reparadas o reemplazadas según el costo de reposición de la vivienda, y no según el valor real en efectivo (Fla. Stat. § 627.7011). Una aseguradora no puede negarse a emitir o renovar una póliza para un techo de menos de 15 años únicamente por su antigüedad. Para un techo de 15 años o más, una aseguradora debe permitir que un inspector autorizado lo revise, a costa del propietario, antes de exigir su reemplazo. Fla. Stat. § 627.7011
Por qué un techo puede fallar mientras otros sistemas aprueban
Una vivienda puede aprobar sus revisiones eléctricas, de plomería y de HVAC, y aun así fallar solo en el techo. Cada sistema se juzga según su propio estado.
Las fallas del techo suelen deberse a unas pocas condiciones. Las filtraciones activas son la señal más clara. Los remates deteriorados, es decir, el metal o la membrana que sella los bordes y las aberturas del techo, son otra. La falta generalizada de material en toda la superficie es una tercera.
Los problemas del techo y de la electricidad pueden superponerse. Un cableado dañado o conexiones expuestas cerca de las aberturas del techo pueden agravar un problema en el techo. El agua cerca de una conexión eléctrica merece atención inmediata, porque afecta dos sistemas a la vez.
Qué pasa después de que el techo falla
Después de un elemento del techo que no aprueba, el inspector normalmente recomienda reparaciones o una evaluación adicional antes de considerar aceptable el techo. Esa recomendación es el núcleo del informe.
Las aseguradoras pueden pedir prueba del estado del techo o de las reparaciones completadas antes de tomar decisiones de cobertura. La ley de Florida también limita la forma en que las aseguradoras pueden usar la antigüedad del techo. Una compañía de seguros no puede rehusar emitir ni renovar una póliza de seguro para propietarios únicamente por la edad del techo si una inspección realizada por un inspector autorizado indica que el techo tiene 5 años o más de duración restante (Fla. Stat. § 627.7011). Fla. Stat. § 627.7011
Si un daño por tormenta causó el problema, los plazos importan. Según el Fla. Stat. § 627.70132, el aviso de una reclamación inicial o reabierta de seguro de propiedad debe presentarse a la aseguradora dentro de un año desde la fecha de la pérdida, y una reclamación suplementaria tiene un plazo separado de 18 meses desde la fecha de la pérdida. En el caso de huracanes, la fecha de la pérdida es la fecha de toma de tierra. Fla. Stat. § 627.70132
En el caso de una venta, el comprador puede pedir reparaciones, un crédito en el precio o una nueva inspección una vez que tenga el informe en mano.
Reparación o reemplazo: cómo se sopesa la decisión
La reparación suele ser adecuada para daños aislados. El reemplazo normalmente se considera cuando los daños son generalizados o cuando el techo está cerca del final de su vida útil.
El costo es parte de la decisión. Con la cobertura de costo de reemplazo, la disposición básica no paga los costos necesarios para cumplir con las leyes y ordenanzas de construcción vigentes. Según el Fla. Stat. § 627.7011, se considera que una póliza incluye cobertura por leyes y ordenanzas equivalente al 25 por ciento del monto de cobertura de la vivienda, a menos que el asegurado la rechace por escrito. Antes de empezar un proyecto de techo, conviene revisar con atención la cobertura de su seguro.
Un presupuesto por escrito debe mostrar el alcance, los materiales y los plazos. El costo final puede seguir siendo distinto después de que la aseguradora ajuste la reclamación. Fla. Stat. § 489.147
Los permisos forman parte del plan. Muchas reparaciones y reemplazos de construcciones en Florida requieren un permiso, aunque ciertas reparaciones menores y habituales pueden estar exentas según las normas estatales y locales. Para planificar costos en Miami, consulte nuestra guía de costos de reemplazo de techos en Miami.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Techos de metal y de tejas: qué cambia la revisión
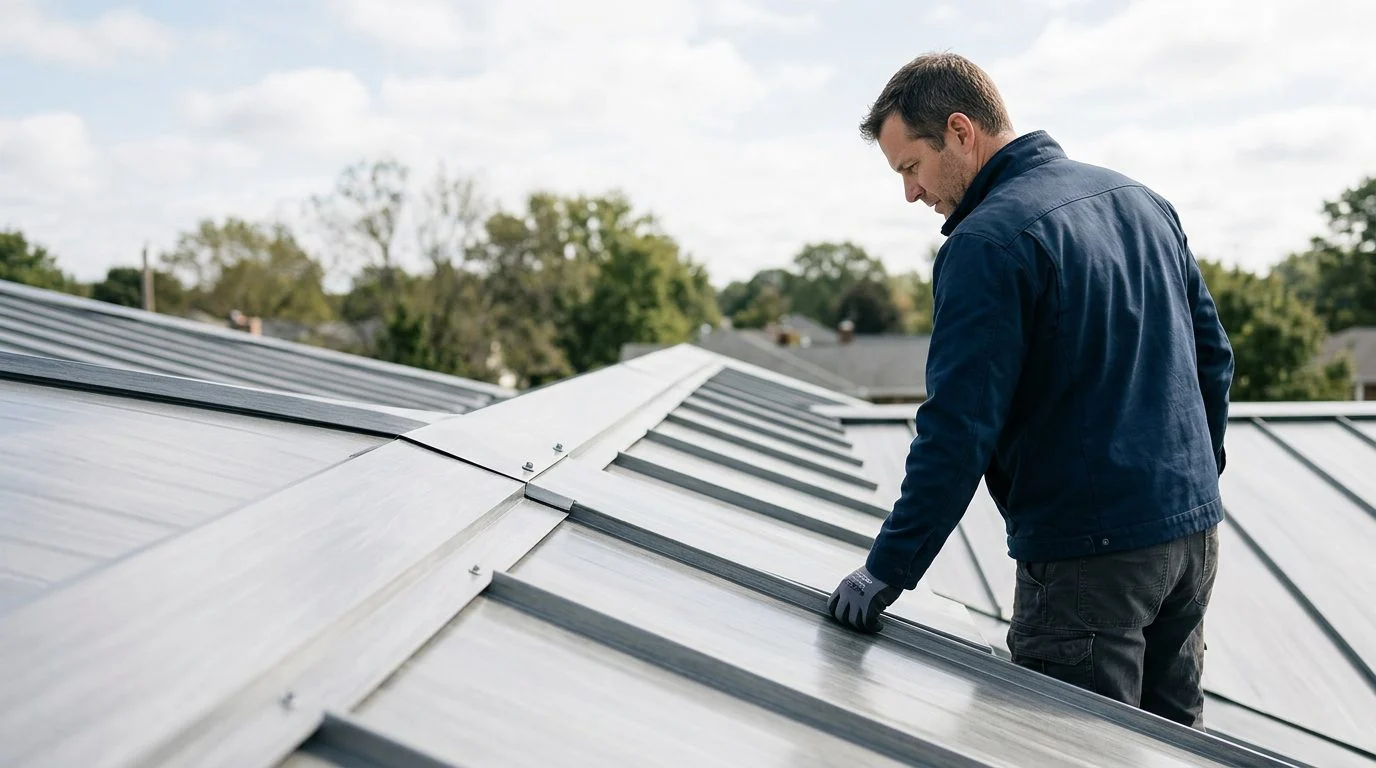
Los techos de metal y de tejas fallan de maneras diferentes, así que los inspectores buscan señales distintas. En el metal, revise si los sujetadores, los paneles y las juntas están flojos o dañados. En las tejas, busque tejas agrietadas o desplazadas.
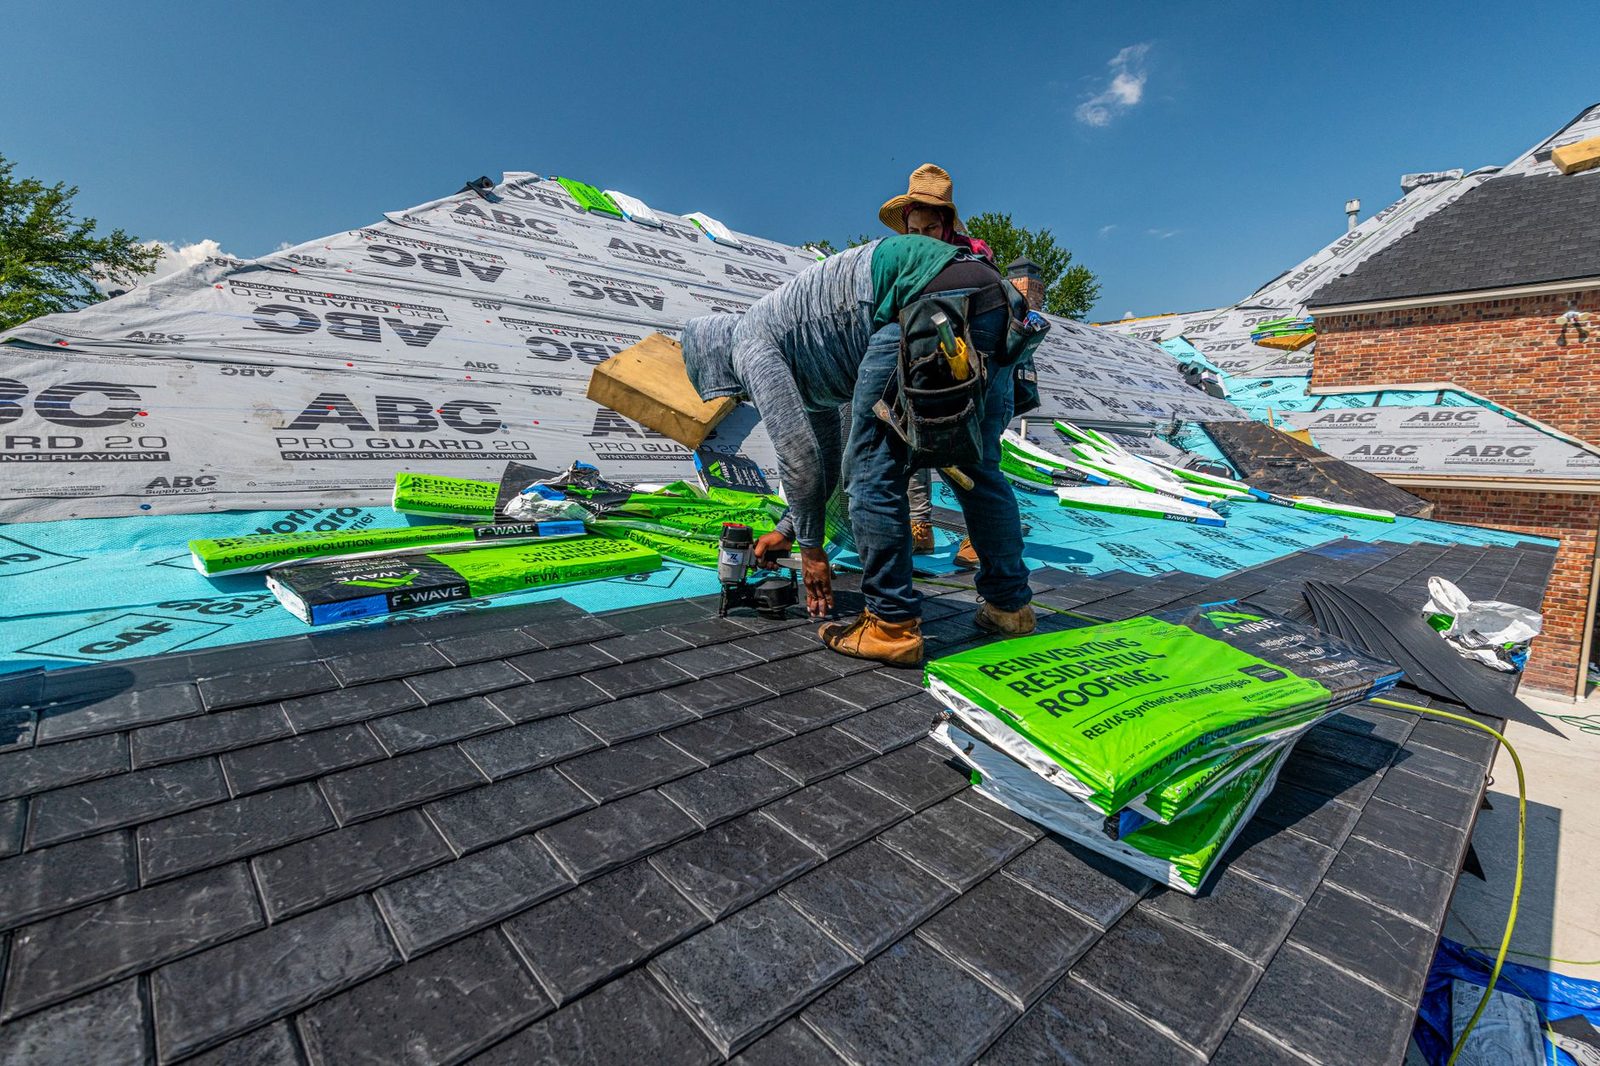
La capa de underlayment y los remates son importantes en cualquiera de los dos materiales. El underlayment es la capa resistente al agua que va debajo de la cubierta del techo. Los remates sellan los bordes y las aberturas. La superficie del techo puede verse en buen estado mientras las capas que están debajo ya han fallado.
El reemplazo también implica requisitos del código. Según las normas de Florida sobre tormentas de viento, ciertas técnicas de mitigación, como una barrera secundaria contra el agua, pueden aplicarse a un reemplazo de techo en una vivienda unifamiliar construida en el sitio, dependiendo de condiciones definidas como la zona de viento, una cubierta de techo expuesta y los límites de costo.
Próximos pasos y cómo hablar con ASP Superhome
Comience leyendo con atención la sección del techo del informe. Anote cada hallazgo del techo, fotografíe las condiciones existentes y pida un presupuesto por escrito.
Antes de firmar un contrato de techado, verifique las protecciones que exige la ley de Florida. El Departamento de Servicios Financieros de Florida también publica preguntas frecuentes para propietarios sobre contratistas de techos.
Si su techo acaba de no aprobar su revisión de cuatro puntos y está sopesando reparación frente a reemplazo, nuestro equipo puede explicarle sus opciones paso a paso. Nuestra consulta inicial es gratuita, confidencial y sin compromiso de continuar. Contacte a ASP Superhome para comenzar.
¿Un elemento fallido del techo puede hacer que mi aseguradora cancele mi póliza?
¿Una inspección de cuatro puntos es lo mismo que una inspección completa de la vivienda?
No. Una inspección de cuatro puntos cubre cuatro sistemas, mientras que una inspección completa de la vivienda cubre toda la estructura con más profundidad.
¿Necesito un permiso para reemplazar un techo en Miami?
Por lo general se necesitan permisos para trabajos de techado en la ciudad de Miami, aunque algunas reparaciones menores pueden estar exentas según el Código de Construcción de Florida y las normas locales. El tiempo de cada etapa depende de los detalles de su proyecto y de la programación necesaria.
Cómo le ayudamos después de la inspección
Revisamos el informe
Le explicamos cada observación del inspector y qué partes del techo están afectadas.
Comparamos reparación y reemplazo
Le presentamos las opciones según la edad, el material y el estado real de su techo, ya sea de metal o de teja.
Trabajamos con materiales resistentes
Si decide reemplazar, podemos instalar techos de metal o de teja diseñados para el clima de Florida.
Respuestas claras, sin presión
Su consulta es confidencial y sin compromiso. Usted decide cuál es el siguiente paso.
No ignore el informe
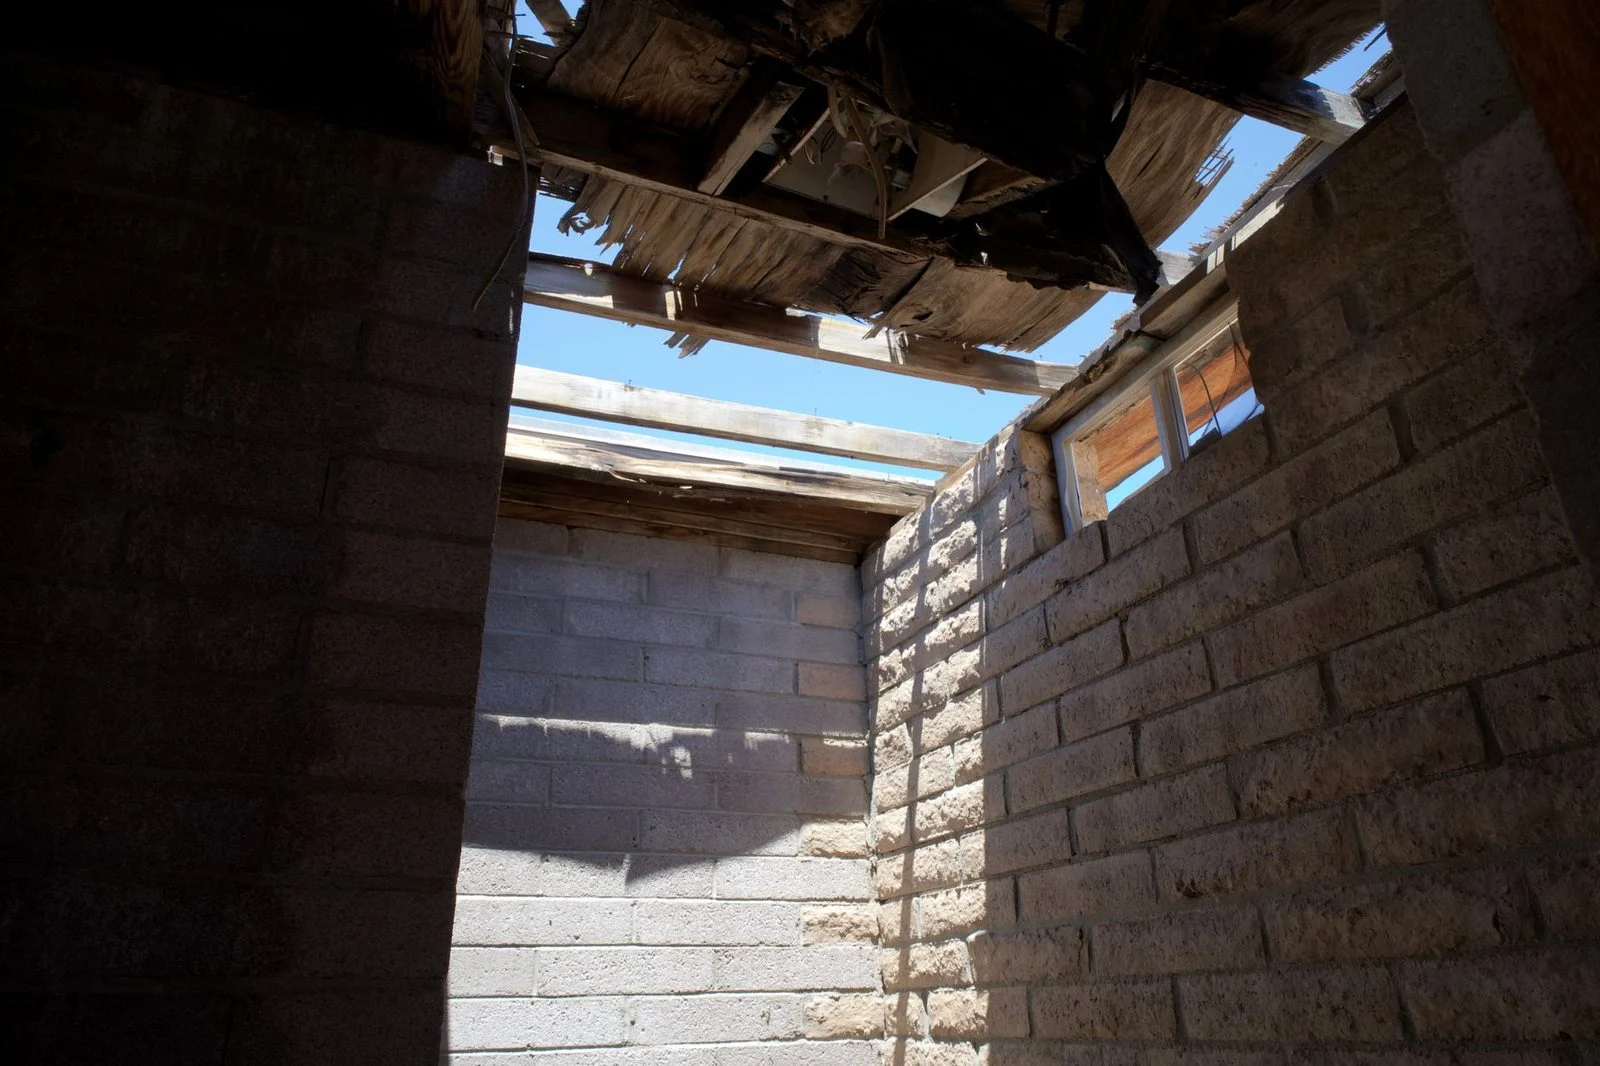
Un techo con observaciones pendientes puede generar filtraciones y daños en el interior de la casa. Atender las observaciones a tiempo suele costar menos que reparar los daños que causan.
Reparar o reemplazar: qué considerar
Daño localizado
Si las observaciones se limitan a algunas tejas, sellos o puntos específicos, una reparación puede resolver el problema.
Daño extendido o envejecimiento
Cuando el deterioro está repartido por toda la superficie o el techo ya tiene varios años, el reemplazo puede ser la opción más práctica.
Requisitos de su aseguradora o comprador
Revise con nuestro equipo qué documentación necesita y cómo presentar las reparaciones o el reemplazo.
Obtenga una evaluación clara de su techo
Áreas de práctica relacionadas
- Reemplazo de techos en el sur de Florida: Guía completa para propietarios


